




Seguro de Carro Elétrico em 2026: Bateria, Recarga e Custos de Reparação
O seguro de carro elétrico em 2026 pode proteger o veículo contra roubo, furto, colisão, incêndio e outros riscos contratados. Danos à bateria também podem ser indenizáveis quando resultam de um evento coberto e atendem às condições da apólice. O preço varia conforme o modelo, o motorista, a região e as garantias escolhidas.
A expansão dos veículos elétricos no Brasil trouxe novas dúvidas para quem pretende comprar ou já possui um automóvel dessa categoria.
Quanto custa o seguro? A bateria está protegida? Uma colisão pode causar perda total? O guincho tradicional consegue transportar um elétrico? E quem responde por problemas ocorridos durante a recarga?
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
Essas perguntas são importantes porque os veículos elétricos possuem componentes e procedimentos de manutenção diferentes dos carros exclusivamente a combustão.
Segundo a Associação Brasileira do Veículo Elétrico (ABVE), as vendas acumuladas de veículos leves eletrificados ultrapassaram um milhão de unidades no país em 2026. Esse número inclui diferentes tecnologias, como elétricos puros e híbridos, mas demonstra a crescente presença da eletrificação no mercado nacional.
Com mais modelos disponíveis, o consumidor precisa avaliar não apenas autonomia, preço e infraestrutura de recarga, mas também o custo total de propriedade.
Neste guia do SeguroAuto.org, você encontrará uma comparação prática de coberturas, franquias, assistência e riscos relacionados aos sistemas elétricos, com orientações para escolher uma proteção adequada sem depender de estimativas de preço sem comprovação.
Índice de conteúdo
- Como funciona o seguro de carro elétrico?
- Quanto custa o seguro em 2026?
- Quais fatores influenciam o valor?
- O seguro cobre a bateria?
- Qual a diferença entre garantia e seguro?
- O seguro cobre problemas na recarga?
- Como funciona o seguro em colisões?
- Alagamento e incêndio estão cobertos?
- Como funciona a assistência especializada?
- Como comparar franquia e indenização?
- Quais coberturas merecem prioridade?
- Quais exclusões e documentos verificar?
- Como comparar propostas corretamente?
- Perguntas frequentes
- Conclusão
1. Como funciona o seguro de carro elétrico?
O seguro de carro elétrico funciona por meio de um contrato que estabelece os riscos assumidos pela seguradora, os limites financeiros e as obrigações do segurado.
Dependendo do produto, podem existir coberturas para danos ao próprio automóvel, roubo, furto, incêndio, eventos naturais e responsabilidade civil por danos a terceiros.
Entretanto, não existe obrigação de contratar todas as garantias em um único pacote.
Conforme as orientações da SUSEP sobre seguro de automóveis, diferentes riscos podem ser oferecidos isoladamente ou de forma combinada.
O seguro de um elétrico é diferente do convencional?
A estrutura de contratação pode ser semelhante, mas a análise de reparação apresenta particularidades.
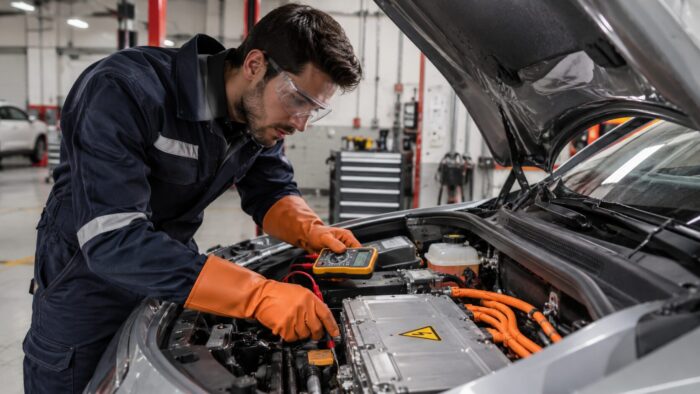
O carro elétrico possui bateria de tração, cabos de alta tensão, inversor, motor elétrico e sistemas eletrônicos de gerenciamento.
Esses componentes exigem procedimentos técnicos adequados quando ocorre um acidente.
Por isso, o consumidor deve conferir a disponibilidade de reparação especializada e a forma de atendimento prevista na apólice.
Simule o preço do seu seguro auto em nosso formulário.
Carros híbridos possuem as mesmas necessidades?
Não exatamente.
Um elétrico puro utiliza energia armazenada na bateria de tração para movimentar o veículo. Já os híbridos combinam tecnologias de propulsão.
As características de manutenção, recarga e reparação variam conforme o projeto.
A cotação deve identificar corretamente a tecnologia, o ano e a versão do automóvel.
2. Quanto custa o seguro de carro elétrico em 2026?
O preço depende de uma avaliação individual realizada pela seguradora.
Não existe um valor nacional único que possa ser utilizado com segurança para todos os veículos elétricos.
Um compacto urbano pode apresentar custo diferente de um SUV elétrico de maior valor.
Também existem diferenças relacionadas ao perfil de quem dirige e às coberturas desejadas.
Como calcular o prêmio anual?
O prêmio é o preço pago pela contratação do seguro.
Ele pode ser apresentado à vista ou parcelado.
O consumidor precisa verificar o custo total e eventuais encargos.
Considere três propostas exclusivamente hipotéticas:
| Exemplo | Prêmio anual | Equivalente mensal |
|---|---|---|
| Proposta A | R$ 2.400 | R$ 200 |
| Proposta B | R$ 3.600 | R$ 300 |
| Proposta C | R$ 4.800 | R$ 400 |
Os números não representam cotações reais, médias de mercado ou valores associados a marcas específicas.
A tabela demonstra apenas como o prêmio pode influenciar o orçamento.
Seguro de carro elétrico é sempre mais caro?
Não necessariamente.
A tecnologia do veículo pode influenciar os custos de reparação, mas a precificação considera diversos fatores.
Um carro a combustão com manutenção cara também pode apresentar prêmio elevado.
Sem propostas equivalentes, não é possível afirmar que uma tecnologia sempre custará mais para segurar.
Vale a pena pesquisar antes de comprar?
Sim. Solicitar cotações antes de adquirir o veículo permite comparar o custo de propriedade entre os modelos escolhidos.
Essa análise é especialmente útil quando dois automóveis possuem preços de aquisição próximos, mas características diferentes de utilização e reparação.
3. Quais fatores influenciam o preço do seguro?
O questionário de risco pode reunir informações sobre o veículo, o condutor e sua rotina.
As seguradoras utilizam esses dados conforme seus critérios de aceitação e precificação.
O perfil do motorista interfere?
Pode interferir.
Idade, tempo de habilitação, histórico de sinistros e características de utilização podem influenciar a proposta.
Entretanto, não existe uma porcentagem fixa de acréscimo ou desconto válida para todos os motoristas.
O endereço faz diferença?
A região de circulação e o local onde o veículo permanece estacionado podem ser considerados.
Também pode existir diferença entre uso exclusivamente particular e atividades profissionais.
O correto é declarar a rotina real, sem tentar adaptar informações para obter uma proposta artificialmente mais barata.
Modelo e versão modificam a cotação?
Sim, podem modificar.
Veículos com valores de mercado, componentes e equipamentos diferentes podem apresentar custos de reparação distintos.
Informe sempre o modelo completo e o ano correto.
Mesmo duas versões visualmente semelhantes podem possuir diferenças relevantes de equipamentos.
4. O seguro de carro elétrico cobre a bateria?
A bateria pode estar protegida contra danos decorrentes de eventos cobertos, mas não existe cobertura automática para qualquer problema que envolva o componente.
A análise depende da causa do dano e das regras contratuais.
É necessário distinguir colisão, incêndio, defeito de fabricação e desgaste natural.
O que acontece se a bateria for danificada em uma colisão?
Imagine um veículo que sofre impacto na parte inferior durante um acidente.
Se houver danos à estrutura ou à bateria de tração, será necessária avaliação técnica.
Quando a colisão estiver coberta, os prejuízos podem ser analisados conforme os limites e as exclusões da apólice.
Entretanto, a seguradora poderá exigir procedimentos específicos de inspeção e reparação.
A perda gradual de autonomia está coberta?
Não se deve confundir degradação natural com dano acidental.
Baterias podem apresentar alterações de capacidade ao longo da utilização.
O desgaste normal deve ser avaliado conforme as características técnicas e eventuais condições de garantia do fabricante.
O seguro automotivo não deve ser entendido como garantia irrestrita de manutenção da autonomia original.
Qual cuidado tomar antes da contratação?
Solicite esclarecimento por escrito sobre danos à bateria de tração.
Pergunte se existem condições específicas para colisão, alagamento, incêndio e substituição do componente.
Também confirme a disponibilidade de oficinas capacitadas.
Qual é o custo de substituir uma bateria?
O valor depende do veículo, da versão, do componente e do serviço necessário.
Sem orçamento técnico identificado, não é adequado apresentar números genéricos como se representassem o mercado inteiro.
Além disso, nem todo dano exige substituição integral.
A avaliação especializada pode indicar procedimentos diferentes.
5. Qual é a diferença entre garantia do fabricante e seguro?
A garantia e o seguro possuem objetivos distintos.
A garantia do fabricante está relacionada a determinados defeitos e condições previstas no manual.
O seguro contempla riscos contratados, como colisão ou roubo.
Quando procurar o fabricante?
Quando houver suspeita de falha abrangida pela garantia.
O proprietário deve consultar prazo, quilometragem, revisões e condições do manual correspondente ao modelo.
Quando acionar o seguro?
Quando ocorrer evento potencialmente coberto pela apólice.
É necessário comunicar o sinistro e seguir os procedimentos de análise.
Como identificar a proteção correta?
| Situação | O que consultar |
|---|---|
| Defeito de fabricação | Garantia do fabricante |
| Perda gradual de capacidade | Manual e condições de garantia |
| Colisão com dano à bateria | Seguro de casco |
| Roubo do automóvel | Cobertura de roubo |
| Pane sem acidente | Garantia e assistência |
| Dano ao carregador residencial | Proteção específica do equipamento |
Essa comparação não substitui os documentos contratuais.
Um mesmo evento pode exigir análise de diferentes responsáveis.
6. O seguro cobre problemas durante a recarga?
A recarga elétrica pode ocorrer em residências, condomínios, estacionamentos e estações públicas.
Entretanto, a cobertura depende do tipo de dano.
Uma falha do carregador não deve ser confundida automaticamente com dano ao veículo.
E se ocorrer problema elétrico durante o carregamento?
Primeiro, é necessário identificar a causa.
O evento pode envolver instalação, equipamento de recarga, componentes internos ou fatores externos.
A cobertura depende do risco contratado e da caracterização dos prejuízos.
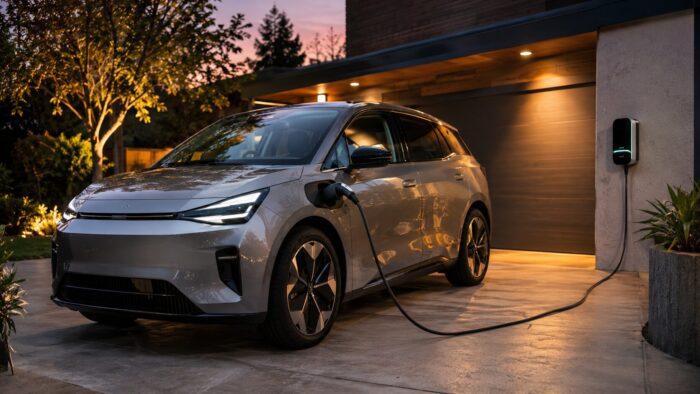
O seguro cobre o wallbox residencial?
Não automaticamente.
O wallbox é o equipamento de recarga instalado no imóvel.
Sua proteção pode exigir cobertura própria ou análise no seguro residencial, dependendo das condições disponíveis.
O proprietário deve verificar também a responsabilidade pela instalação.
E o carregador portátil?
Também merece análise específica.
Não se deve presumir que acessórios estejam integralmente incluídos na cobertura do automóvel.
Como reduzir o risco durante a recarga?
A instalação deve seguir orientações técnicas e ser executada por profissional habilitado.
Utilize equipamentos compatíveis e evite adaptações improvisadas.
Também é importante respeitar as instruções do fabricante quanto à utilização e manutenção.
7. Como funciona o seguro em caso de colisão?
A cobertura de colisão pode indenizar danos ao automóvel quando o evento está previsto no contrato.
Nos elétricos, a avaliação pode envolver componentes de alta tensão e procedimentos especiais.
Todo acidente exige troca da bateria?
Não.
A necessidade de substituição depende da extensão do dano e do diagnóstico técnico.
Não é correto afirmar que qualquer impacto na região inferior determina perda integral.
O veículo precisa de oficina especializada?
É importante que o serviço seja executado por profissionais capacitados para a tecnologia envolvida.
A apólice poderá estabelecer condições sobre rede referenciada ou livre escolha.
Essas informações devem ser verificadas antes da contratação.
Sensores e câmeras estão protegidos?
Podem integrar a reparação de um sinistro coberto, conforme as condições da apólice.
Entretanto, falhas internas ou problemas de funcionamento não relacionados a eventos segurados exigem análise diferente.
E se houver perda integral?
A indenização dependerá dos critérios contratuais.
O segurado deve verificar se contratou valor de mercado referenciado, valor determinado ou outra modalidade permitida.
8. O seguro cobre alagamento e incêndio?
Esses riscos podem integrar determinadas coberturas, mas precisam estar previstos no contrato.
A SUSEP informa que seguros automotivos podem oferecer proteção para eventos naturais, incluindo submersão decorrente de enchentes, conforme as condições de cada produto.
Carro elétrico pode ser segurado contra enchente?
Pode existir cobertura, dependendo da proposta.
É importante verificar como a apólice trata alagamentos e outras ocorrências relacionadas à água.
Passar por rua alagada garante indenização?
Não.
A seguradora analisará o evento, os riscos contratados e eventuais exclusões.
É necessário evitar generalizações.
Incêndio provocado por acidente está coberto?
Pode estar, quando o evento é abrangido pela apólice.
Entretanto, é importante compreender a origem do incêndio e os limites aplicáveis.
Como agir após um alagamento?
Priorize a segurança.
Não tente realizar intervenções no sistema elétrico de alta tensão.
Procure orientações do fabricante, assistência e profissionais habilitados.
9. Como funciona a assistência 24 horas para elétricos?
A assistência pode incluir reboque, atendimento emergencial e outros serviços.
Entretanto, os pacotes variam.
O guincho precisa seguir procedimentos especiais?
Sim, devem ser respeitadas as orientações do fabricante sobre remoção e transporte do veículo.
Determinados modelos possuem recomendações específicas para evitar danos.
Bateria descarregada está coberta?
A assistência pode oferecer remoção ou determinados serviços, conforme o contrato.
Não se deve presumir recarga móvel ou deslocamento ilimitado.
Qual distância de reboque escolher?
Depende da rotina.
Quem realiza viagens longas deve considerar a distância entre cidades e os locais de assistência disponíveis.
Também é importante verificar limites por atendimento e quantidade de acionamentos.
Carro reserva faz diferença?
Pode ser útil quando o automóvel é utilizado diariamente.
Entretanto, sua disponibilização depende das condições e dos eventos previstos.
10. Como comparar franquia e indenização?
A franquia é a participação financeira do segurado em determinados prejuízos.
O prêmio é o preço do seguro.
Já a indenização representa o pagamento devido após a caracterização de evento coberto, conforme limites e condições.
Franquia maior significa prêmio menor?
Pode significar, dependendo da proposta.
Entretanto, o segurado poderá assumir parcela maior em determinados reparos.
Como calcular o impacto?
Imagine duas propostas hipotéticas.
A primeira custa R$ 3.000 anuais e possui franquia de R$ 4.000.
A segunda custa R$ 2.500 e possui franquia de R$ 6.000.
A economia anual de R$ 500 precisa ser comparada com a diferença de R$ 2.000 na franquia, quando aplicável.
Esses números não representam ofertas reais.
O seguro paga a Tabela Fipe?
Depende da modalidade.
Pode existir valor de mercado referenciado com fator de ajuste ou valor determinado.
O consumidor deve conferir a forma de cálculo prevista na proposta.
11. Quais coberturas merecem prioridade?
A escolha depende do valor do automóvel, da utilização e da capacidade de enfrentar prejuízos.
Não existe uma combinação ideal para todos.
Quais garantias comparar?
| Cobertura | Principal utilidade |
|---|---|
| Colisão | Danos ao próprio veículo |
| Roubo e furto | Subtração coberta |
| Incêndio | Eventos previstos |
| Eventos naturais | Riscos contratados |
| Danos a terceiros | Responsabilidade civil |
| Assistência 24 horas | Serviços emergenciais |
| Carro reserva | Mobilidade temporária |
| Vidros e acessórios | Danos específicos |
Seguro apenas contra roubo e furto compensa?
Pode atender quem deseja proteger um risco específico.
Entretanto, deixa de oferecer proteção contra outros prejuízos quando não há cobertura correspondente.
A economia deve ser avaliada diante da capacidade financeira do proprietário.
Danos a terceiros são importantes?
Podem ser.
Um acidente pode envolver veículos de alto valor e danos corporais.
Verifique separadamente os limites de responsabilidade civil.
12. Quais exclusões e documentos precisam ser conferidos?
Toda proposta deve ser analisada antes da contratação.
O consumidor precisa compreender o que está protegido, quais eventos estão excluídos e quais documentos serão exigidos.
Quais informações normalmente são solicitadas?
Dados do veículo, dos condutores e da utilização podem integrar o questionário de risco.
O proprietário também poderá precisar informar local de circulação e características do automóvel.
O uso profissional influencia?
Pode influenciar a aceitação e o prêmio.
Se o carro é utilizado em atividades remuneradas, declare essa informação corretamente.
Modificações precisam ser comunicadas?
Alterações relevantes devem ser informadas conforme as condições contratuais.
Também é importante verificar se equipamentos adicionais possuem cobertura.
Como evitar problemas?
Guarde proposta, apólice, comprovantes e comunicações.
Se houver dúvidas sobre bateria, recarga ou assistência, solicite esclarecimentos por escrito.
13. Como comparar propostas corretamente?
A melhor comparação utiliza informações equivalentes.
Não adianta comparar uma apólice com cobertura ampla e outra restrita apenas pelo preço.
Qual método utilizar?
Identifique o veículo exato e o perfil de utilização.
Depois, compare as mesmas coberturas, os limites e a franquia.
Por fim, analise a assistência especializada.
Checklist de comparação
| Critério | Proposta A | Proposta B |
|---|---|---|
| Prêmio anual | Conferir | Conferir |
| Franquia | Conferir | Conferir |
| Roubo e furto | Confirmar | Confirmar |
| Colisão | Confirmar | Confirmar |
| Bateria em sinistro coberto | Confirmar | Confirmar |
| Alagamento | Confirmar | Confirmar |
| Incêndio | Confirmar | Confirmar |
| Guincho para elétricos | Confirmar | Confirmar |
| Limite de reboque | Conferir | Conferir |
| Danos a terceiros | Conferir | Conferir |
Qual proposta escolher?
Aquela que oferece proteção compatível com o risco e custo sustentável.
O menor prêmio não deve ser considerado isoladamente.
14. Perguntas frequentes sobre seguro de carro elétrico
Seguro de carro elétrico custa mais?
Não necessariamente. O preço depende do modelo, do perfil e das coberturas.
O seguro cobre a bateria?
Pode cobrir danos decorrentes de eventos contratados. Não garante proteção universal contra falhas ou desgaste.
A garantia substitui o seguro?
Não. Possuem finalidades distintas.
O seguro cobre alagamento?
Pode cobrir quando o risco está incluído e as condições são atendidas.
O carregador residencial está protegido?
Não automaticamente. É necessário verificar cobertura específica.
O seguro cobre pane elétrica?
Depende das garantias e dos serviços contratados.
O guincho atende carros elétricos?
A assistência deve ser verificada, incluindo procedimentos e limites.
Carros elétricos usados podem contratar seguro?
Podem solicitar cotação, sujeitos à aceitação da seguradora.
É possível contratar apenas roubo e furto?
Podem existir produtos com essas coberturas isoladas.
Como encontrar o melhor seguro?
Compare propostas equivalentes, verificando franquia, coberturas, assistência e exclusões.
15. Conclusão: vale a pena contratar seguro para carro elétrico em 2026?
O seguro pode representar uma proteção importante para proprietários de automóveis elétricos.
Além dos riscos tradicionais, a tecnologia embarcada exige atenção a questões como bateria de tração, recarga e assistência especializada.
Entretanto, não existe garantia automática de cobertura para todos os componentes.
A escolha deve considerar os riscos contratados e as condições expressamente previstas.
Antes de contratar, compare prêmio, franquia, assistência e limites de indenização.
Também vale pesquisar o seguro antes da compra do automóvel, permitindo avaliar o custo total de propriedade.
Compare o seguro do seu elétrico no SeguroAuto.org
O melhor seguro é aquele que oferece proteção compatível com seu veículo, seu perfil e seu orçamento.
Acesse o SeguroAuto.org para conhecer informações sobre seguro auto e avaliar alternativas para solicitar uma cotação personalizada.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878



Nenhum comentário