




Seguro do Volkswagen Polo em 2026: como CEP, perfil e versão influenciam a cotação?
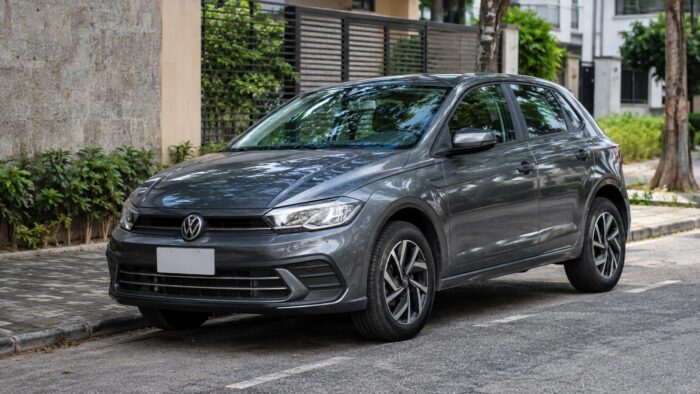
O seguro do Volkswagen Polo é calculado considerando informações como CEP, idade e experiência do condutor, versão do veículo, utilização, histórico de sinistros, coberturas e franquia. Não existe uma mensalidade única para o modelo: dois proprietários de Polo semelhantes podem receber propostas diferentes mesmo quando contratam garantias parecidas.
O Volkswagen Polo é um dos hatches conhecidos do mercado brasileiro e atende motoristas com perfis variados. Há quem utilize o veículo diariamente para trabalhar, quem precise de um carro para transportar a família e quem procure uma versão mais equipada para viagens.
Essa variedade também aparece na contratação do seguro.
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
Um Polo de entrada utilizado para deslocamentos pessoais pode ser avaliado de forma diferente de uma versão automática que circula diariamente em uma grande cidade.
Entretanto, não é correto afirmar que uma versão específica será sempre a mais barata para segurar. O resultado depende de informações reais da proposta e dos critérios de cada seguradora.
Outro fator importante é o endereço de circulação e pernoite. A mudança de CEP pode modificar a cotação, mas não existe um percentual de aumento ou redução que se aplique a todas as localidades.
Neste guia do SeguroAuto.org, você descobrirá como funciona a análise do seguro Volkswagen Polo, o que deve ser informado na proposta e como comparar proteção patrimonial, danos a terceiros e assistência sem depender de preços estimados sem comprovação.
Índice de conteúdo
- Como funciona o seguro do Volkswagen Polo?
- Quanto custa o seguro para diferentes perfis?
- Como o CEP influencia o valor?
- Quais versões devem ser comparadas?
- Quais coberturas priorizar?
- Como funciona a franquia?
- O que verificar em roubo e furto?
- Qual limite escolher para terceiros?
- Assistência e carro reserva valem a pena?
- Como cotar um Polo novo ou usado?
- Quais erros evitar na proposta?
- Como economizar sem perder proteção?
- Como comparar as propostas?
- Perguntas frequentes
- Conclusão
1. Como funciona o seguro do Volkswagen Polo?
O seguro do Volkswagen Polo funciona mediante contratação de garantias específicas, com definição do preço, das condições de atendimento, dos limites de indenização e das obrigações do segurado.
A proposta pode incluir proteção contra colisão, roubo, furto e incêndio, além de responsabilidade civil por danos a terceiros.
Entretanto, as garantias oferecidas não são necessariamente idênticas entre seguradoras.
É necessário conferir o que está incluído em cada proposta.
O que a seguradora analisa antes de aceitar o veículo?
A companhia pode solicitar dados do modelo, ano, versão, proprietário e condutores.
Também poderá considerar o endereço e a finalidade de utilização.
Essas informações ajudam a caracterizar o risco.
O seguro é obrigatório para quem tem Polo?
O seguro facultativo de casco, roubo, furto e colisão não é uma obrigação geral de todo proprietário.
Entretanto, um financiamento pode prever exigências contratuais específicas.
Simule o preço do seu seguro auto em nosso formulário.
Além disso, mesmo quando facultativo, o seguro pode representar uma proteção importante para quem teria dificuldade de substituir o carro após uma perda.
Por que informar corretamente a utilização?
Porque o risco declarado precisa corresponder ao uso efetivo.
Um automóvel destinado apenas a deslocamentos pessoais pode apresentar características diferentes de outro utilizado em atividades remuneradas.
O preenchimento incorreto pode gerar problemas na contratação e na análise de um sinistro.
2. Quanto custa o seguro do Volkswagen Polo para diferentes perfis?
O preço depende da avaliação da seguradora.
Uma faixa encontrada na internet não representa garantia de contratação porque normalmente não contempla todas as variáveis do motorista.
Antes de utilizar qualquer referência de custo, verifique se a pesquisa informa cidade, idade, ano, versão, coberturas, franquia e data da cotação.
Sem esses dados, um preço aparentemente preciso pode induzir o leitor a uma expectativa incorreta.
Como comparar jovens e motoristas experientes?
Em alguns produtos, idade e tempo de habilitação podem influenciar a avaliação de risco.
Entretanto, o resultado não depende exclusivamente desses fatores.
Um motorista jovem pode ter endereço, utilização e veículo diferentes dos de outro condutor mais experiente.
Por isso, uma comparação confiável exige propostas calculadas com dados equivalentes.
O seguro para quem tem garagem é sempre mais barato?
Não necessariamente.
A garagem pode fazer parte do questionário de avaliação, mas seu efeito depende dos critérios da seguradora.
Não existe desconto obrigatório e universal.
Como calcular o custo anual?
Considere uma simulação exclusivamente matemática:
| Proposta ilustrativa | Prêmio anual | Equivalente mensal |
|---|---|---|
| A | R$ 2.400 | R$ 200 |
| B | R$ 3.000 | R$ 250 |
| C | R$ 3.600 | R$ 300 |
Os números não são preços pesquisados do Volkswagen Polo. Apenas demonstram como comparar o custo anual.
Além disso, o parcelamento pode gerar encargos.
O consumidor deve avaliar o total efetivamente pago.
3. Como o CEP influencia o preço do seguro do Polo?
O CEP pode ser utilizado para identificar características da região de circulação ou de pernoite do veículo.
As seguradoras podem adotar informações territoriais em seus critérios de risco.
Entretanto, não existe uma regra única de tarifação para cada bairro.
Dois motoristas no mesmo município podem pagar valores diferentes?
Sim.
Mesmo quando moram na mesma cidade, podem apresentar perfis de utilização e locais de pernoite diferentes.
Além disso, a seguradora pode considerar outras características individuais.
O que acontece quando o proprietário muda de endereço?
Informações relevantes devem ser atualizadas conforme as condições da apólice.
Não é recomendado aguardar a renovação para comunicar uma mudança que altere os dados de risco solicitados.
A seguradora poderá avaliar eventuais ajustes.
Posso utilizar o CEP de um familiar para pagar menos?
Não se deve informar endereço que não corresponda à realidade.
Dados incorretos podem provocar problemas contratuais.
O objetivo da cotação deve ser obter uma proteção adequada ao uso efetivo do carro.
O Polo estacionado na rua recebe cotação diferente?
Pode receber.
O local de estacionamento pode fazer parte da avaliação, mas o resultado depende da seguradora.
Não se deve presumir qualquer percentual de aumento ou redução sem uma proposta real.
4. Quais versões do Volkswagen Polo devem ser comparadas?
O Polo possui diferentes anos e configurações, com variações de motor, transmissão e equipamentos.
Por isso, não é adequado cotar um veículo genérico sem identificar sua versão.
Entre os nomes utilizados em diferentes linhas estão Track, Robust, TSI e Highline, conforme o ano e a configuração.
Polo Track tem seguro mais barato?
Pode apresentar condições diferentes de uma versão mais equipada, mas não existe garantia de menor prêmio.
O custo depende de fatores individuais e da avaliação de cada seguradora.
O câmbio automático influencia?
Pode influenciar indiretamente características de reparação e valor do automóvel.
Entretanto, isso não significa que todo Polo automático tenha seguro mais caro que um manual.
Um Polo seminovo exige outros cuidados?
Sim.
É importante identificar a versão, o ano-modelo e as condições de conservação.
Também vale verificar histórico de sinistros, documentação e eventuais modificações.
Como registrar corretamente a versão?
Utilize as informações dos documentos do veículo e confirme a correspondência com a identificação apresentada na cotação.
Não escolha uma versão diferente apenas porque aparece com preço menor.
5. Quais coberturas merecem prioridade no seguro Volkswagen Polo?
A escolha deve considerar o valor do automóvel, a utilização e a capacidade financeira do proprietário.
A cobertura compreensiva pode reunir diferentes riscos, mas a composição precisa ser verificada.
Quais garantias comparar?
| Cobertura | O que verificar |
|---|---|
| Colisão | Danos cobertos e franquia |
| Roubo | Condições de indenização |
| Furto | Eventos contemplados |
| Incêndio | Abrangência e exclusões |
| Eventos naturais | Enchente, granizo e outros riscos contratados |
| Danos a terceiros | Limites materiais e corporais |
| Vidros | Para-brisa, retrovisores e participações |
| Assistência | Guincho, pane e atendimento |
| Carro reserva | Condições e duração |
Seguro completo significa cobertura ilimitada?
Não.
Mesmo produtos abrangentes possuem limites, condições e exclusões.
O nome comercial não substitui a leitura da proposta.
Vale contratar somente roubo e furto?
Pode ser uma alternativa para quem busca proteção contra riscos específicos.
Entretanto, o proprietário deverá considerar a possibilidade de arcar com danos de colisão quando essa garantia não estiver contratada.
Como escolher a cobertura mais importante?
Considere qual prejuízo seria mais difícil de suportar.
Para alguns motoristas, a perda integral do veículo representa o maior risco financeiro.
Para outros, a responsabilidade civil diante de um acidente com terceiros também merece elevada prioridade.
6. Como funciona a franquia do seguro Polo?
A franquia representa uma participação financeira do segurado em determinados prejuízos cobertos, conforme a apólice.
Ela é diferente do prêmio anual e do limite máximo de indenização.
Franquia menor vale a pena?
Pode valer quando o proprietário deseja reduzir o desembolso em determinadas reparações.
Entretanto, essa opção pode influenciar o prêmio.
Como comparar duas franquias?
Imagine duas propostas hipotéticas.
A primeira custa R$ 3.000 por ano e possui franquia de R$ 3.500.
A segunda custa R$ 2.600 e possui franquia de R$ 5.000.
Nesse exemplo, a economia anual de R$ 400 precisa ser comparada à diferença de R$ 1.500 na participação do segurado, quando a franquia for aplicável.
A franquia é cobrada em todo sinistro?
Não necessariamente.
A aplicação depende do tipo de evento e das condições contratadas.
Por isso, não se deve presumir franquia idêntica para colisão, vidros e indenização integral.
7. Como funciona a proteção contra roubo e furto do Polo?
A cobertura de roubo e furto pode indenizar a subtração do automóvel nos eventos previstos na apólice.
A definição de roubo envolve violência ou grave ameaça, enquanto furto possui enquadramento jurídico diferente.
O seguro paga a Tabela Fipe?
Depende da modalidade.
Pode existir valor de mercado referenciado, com aplicação do fator contratado, ou valor determinado.
A forma de cálculo deve ser conferida antes da assinatura.
O que acontece quando o carro é recuperado?
A seguradora analisará as condições do veículo e a cobertura.
A recuperação não significa indenização integral automática.
Existe cobertura para tentativa de furto?
Os danos decorrentes de tentativa precisam ser analisados conforme os riscos contratados.
Nem toda despesa será necessariamente indenizável.
8. Qual limite de danos a terceiros escolher?
A responsabilidade civil facultativa pode oferecer proteção para determinados prejuízos causados a outras pessoas.
Essa cobertura não deve ser confundida com o seguro do próprio Polo.
Por que os limites são relevantes?
Um acidente pode provocar danos materiais e corporais de valores elevados.
Quando o prejuízo supera o limite contratado, pode existir exposição financeira adicional do responsável.
Como comparar propostas?
Verifique separadamente os limites de danos materiais, corporais e outras garantias.
A escolha deve considerar a diferença de prêmio e a capacidade financeira do motorista.
Seguro para terceiros protege o próprio Polo?
Não é sua finalidade.
Danos ao veículo segurado dependem das coberturas correspondentes.
9. Assistência 24 horas e carro reserva valem a pena?
Podem ser importantes para quem utiliza o Polo diariamente.
Entretanto, as condições variam entre produtos.
O guincho possui limite?
Pode possuir.
Verifique a distância de reboque e a quantidade de atendimentos permitidos.
Carro reserva está incluído?
Não automaticamente.
A disponibilidade depende das condições contratuais e do evento ocorrido.
Qual serviço priorizar?
Depende da rotina.
Um motorista que viaja com frequência pode atribuir maior importância à distância de reboque.
Quem depende do veículo para trabalhar pode valorizar a disponibilidade de transporte alternativo.
10. Como cotar seguro para Polo zero-quilômetro ou usado?
O processo deve identificar corretamente o veículo e seu estado.
O preço do carro não representa o único elemento de risco.
O seguro de Polo usado é sempre menor?
Não.
A redução do valor de mercado pode influenciar algumas coberturas, mas outros fatores permanecem relevantes.
Peças, reparos e perfil do motorista também participam da análise.
Veículos modificados precisam de atenção?
Sim.
Alterações de características e acessórios adicionais devem ser informados conforme as condições aplicáveis.
Também é necessário verificar se determinado componente está coberto.
Histórico de sinistro impede seguro?
Não necessariamente.
A aceitação depende das políticas da seguradora e das condições do automóvel.
11. Quais erros evitar ao preencher a proposta?
O erro mais importante é fornecer informações que não representam a utilização real.
Também é comum escolher uma cotação pelo preço sem observar franquia, coberturas e limites.
Quais documentos organizar?
Dados pessoais, documentos do automóvel e informações sobre condutores podem ser solicitados.
Também pode ser relevante apresentar dados da apólice anterior.
O que verificar no questionário?
Leia cada pergunta e responda conforme a situação real.
Se houver dúvida, solicite esclarecimento à corretora.
Como evitar divergências?
Confira endereço, versão, ano e finalidade de utilização.
Mantenha cópia dos documentos e comunicações.
12. Como economizar no seguro do Volkswagen Polo?
A economia deve começar pela comparação de propostas equivalentes.
Não adianta reduzir o preço por meio de informações incorretas ou eliminando garantias necessárias sem avaliar o risco assumido.
Franquia maior pode reduzir o custo?
Pode, dependendo da seguradora.
Entretanto, o motorista precisa conseguir pagar sua participação em caso de reparo.
Vale diminuir o limite para terceiros?
A redução pode modificar o prêmio, mas também aumenta a exposição financeira em determinados acidentes.
A decisão precisa ser consciente.
Pesquisar antes da renovação ajuda?
Sim.
A comparação antecipada permite analisar propostas sem pressa.
Não garante descontos, mas favorece uma decisão mais informada.
13. Como comparar propostas do seguro Polo corretamente?
O método mais confiável utiliza o mesmo motorista, veículo, endereço e utilização.
Depois, são comparadas as coberturas equivalentes.
Qual é o checklist ideal?
| Critério | O que comparar |
|---|---|
| Modelo | Ano e versão exatos |
| Perfil | Condutores corretos |
| Endereço | CEP real |
| Prêmio | Valor anual total |
| Franquia | Valor e aplicação |
| Indenização | Modalidade e fator |
| Terceiros | Limites contratados |
| Assistência | Serviços e distância |
| Exclusões | Situações não cobertas |
E se uma proposta for muito mais barata?
Verifique quais condições explicam a diferença.
Pode haver franquia maior, limites menores ou coberturas distintas.
A melhor proposta é a que oferece proteção adequada em condições financeiras sustentáveis.
14. Perguntas frequentes sobre o seguro Volkswagen Polo
Quanto custa o seguro do Polo em 2026?
Depende de perfil, CEP, versão, coberturas e franquia. É necessária uma cotação individual.
O CEP pode deixar o seguro mais caro?
Pode influenciar, conforme os critérios da seguradora. Não existe percentual universal.
Polo Track tem seguro mais barato?
Não necessariamente. A resposta depende da cotação para o condutor e a região.
O seguro cobre roubo e furto?
Sim, quando essas garantias estão contratadas e o evento é coberto.
O seguro cobre enchente?
Depende das coberturas e condições da apólice.
Preciso informar que uso o carro para trabalhar?
As informações sobre utilização solicitadas na proposta devem ser prestadas corretamente.
Posso contratar seguro somente para terceiros?
Podem existir produtos com responsabilidade civil contratada separadamente, sujeitos à disponibilidade.
Qual é a melhor franquia?
Aquela compatível com a reserva financeira e o nível de proteção desejado.
Como encontrar uma proposta mais econômica?
Compare condições equivalentes e evite decidir apenas pela parcela mensal.
15. Conclusão: como escolher o seguro do Volkswagen Polo?
O seguro Volkswagen Polo deve ser escolhido com base nas características reais do veículo e do motorista.
CEP, utilização, versão e histórico podem modificar as propostas.
Entretanto, nenhum desses elementos permite prever isoladamente o preço.
O ideal é comparar coberturas, franquias, assistência e responsabilidade civil utilizando dados consistentes.
Antes de contratar, confira o questionário de risco, a modalidade de indenização e os principais limites.
Na SeguroAuto.org, você pode conhecer as alternativas de proteção e solicitar uma cotação personalizada para seu Volkswagen Polo.
Acesse Seguro Auto e compare condições adequadas ao seu perfil.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878



Nenhum comentário