




Atualizado em 13 de novembro de 2026
Seguro do Fiat Argo em 2026: quanto varia por perfil e como comparar a cotação?
Índice do conteúdo
- Como funciona o seguro do Fiat Argo e para quem ele é indicado?
- Por que o perfil do motorista altera a cotação?
- Como o CEP e o local de pernoite influenciam o Argo?
- Quais versões e anos do Fiat Argo precisam ser identificados?
- Quanto custa o seguro Fiat Argo em 2026?
- Quando priorizar roubo e furto no seguro do Argo?
- Quais coberturas devem entrar na comparação?
- Como escolher a franquia do seguro do Fiat Argo?
- Qual importância da proteção para danos a terceiros?
- Como avaliar peças, oficina, assistência e carro reserva?
- Como fazer cotações equivalentes de três seguradoras?
- Quais erros e exclusões merecem atenção na proposta?
- Como escolher o seguro para Argo usado, financiado ou de aplicativo?
- Como revisar a apólice na renovação e reduzir desperdícios?
- Como comparar prêmio, franquia e perda possível no mesmo orçamento?
- Como estruturar uma tabela de cotação do Fiat Argo sem valores inventados?
- Quais mudanças de rotina precisam ser informadas durante a vigência?
- Como escolher entre oficina referenciada e oficina de preferência?
- O que observar em cobertura de enchente, granizo e outros eventos naturais?
- Como calcular o orçamento de manutenção do carro junto com o seguro?
- Como evitar canibalização SEO na página existente sobre o Fiat Argo?
- Tabela comparativa
- Perguntas frequentes
- Conclusão
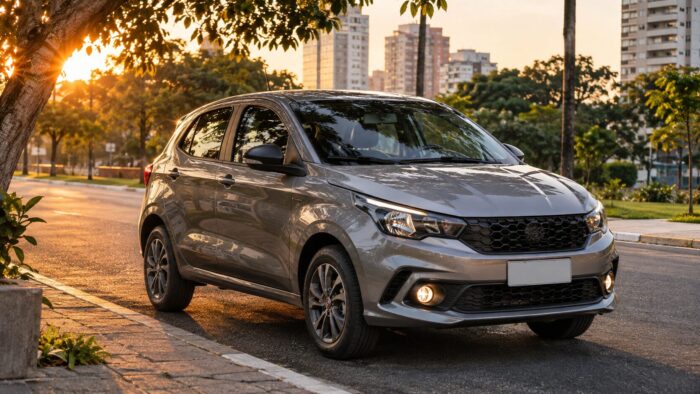
O seguro do Fiat Argo não possui preço fixo nacional. A cotação depende da versão, do endereço de circulação e pernoite, do perfil dos condutores, da utilização do carro, do histórico relevante e das coberturas escolhidas. Por isso, comparar apenas um valor encontrado em tabela pública não é suficiente para decidir. Este guia mostra como separar fatores de risco de escolhas contratuais e construir uma comparação útil para o seu Argo, sem apresentar propostas fictícias como se fossem dados do mercado.
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
1. Como funciona o seguro do Fiat Argo e para quem ele é indicado?
O Fiat Argo é utilizado em trajetos urbanos, deslocamentos familiares, viagens e, em determinadas situações, trabalho. A proteção pode abranger casco do veículo, roubo, furto, colisão e danos a terceiros, mas cada apólice possui descrição própria dos riscos cobertos. O produto adequado não é determinado apenas pelo nome do modelo: deve considerar a possibilidade financeira do proprietário de reparar ou substituir o carro.
Como aplicar essa orientação na prática?
Quem possui um Argo financiado deve examinar também as obrigações do financiamento e a forma de indenização em caso de perda integral. Quem tem reserva suficiente para pequenas avarias talvez priorize franquia diferente daquele motorista que depende do veículo diariamente. Não existe uma configuração que atenda a todos os perfis.
O que conferir antes de decidir?
Antes de cotar, identifique se o objetivo principal é proteger o patrimônio, reduzir o impacto de colisões ou limitar a responsabilidade por prejuízos a outras pessoas. A escolha das garantias nasce dessa necessidade, não de uma lista genérica de benefícios.
2. Por que o perfil do motorista altera a cotação?
Seguradoras podem considerar faixa etária, experiência de direção, características dos condutores e histórico de ocorrências, segundo critérios próprios. Isso não significa que idade isolada produza um desconto universal. Um condutor mais jovem que utiliza pouco o carro e o guarda em local fechado não pode ser comparado diretamente com outro que percorre trajetos extensos todos os dias.
Como aplicar essa orientação na prática?
A avaliação deve refletir os motoristas reais. Quando existe condutor adicional com uso habitual, o questionário precisa representar a situação efetiva. Informar apenas quem costuma pagar o seguro e omitir quem dirige com frequência compromete a qualidade da proposta e pode ter consequências contratuais.
O que conferir antes de decidir?
Para uma comparação honesta, mantenha iguais condutores, uso declarado, versão e coberturas. Caso mude uma variável, registre a alteração e solicite nova proposta em vez de atribuir a diferença de preço a um único fator.
3. Como o CEP e o local de pernoite influenciam o Argo?
O CEP está relacionado à análise territorial do risco, mas seu efeito depende dos critérios de precificação de cada seguradora. O local de pernoite e a rotina de circulação podem ser perguntados separadamente. Dois proprietários que moram na mesma cidade podem receber valores distintos por terem usos e condições diferentes.
Como aplicar essa orientação na prática?
Alterações de endereço não devem ser ocultadas para preservar uma condição anterior. Caso o motorista mude de residência ou passe a guardar o carro em outro local, é prudente informar a seguradora conforme a apólice. O mesmo vale para mudanças importantes na utilização.
O que conferir antes de decidir?
Não há percentual confiável que indique quanto o seguro aumenta ao trocar um bairro por outro sem controlar todos os demais dados. Evite rankings absolutos de CEP com base em amostras sem origem e data.
4. Quais versões e anos do Fiat Argo precisam ser identificados?
O Argo teve diferentes configurações, motores, transmissões e equipamentos ao longo dos anos. O código da versão influencia a identificação correta do bem segurado, seu valor de referência e eventuais custos de reparação. Uma comparação entre versões não deve misturar anos-modelo e equipamentos.
Como aplicar essa orientação na prática?
Confirme ano de fabricação, ano-modelo, versão, placa e identificação do veículo antes da emissão. Um Argo Drive de determinado ano não deve ser tratado como se tivesse exatamente as peças e os sistemas de outra configuração. Em seminovos, acessórios, modificações e histórico de reparos podem merecer atenção.
O que conferir antes de decidir?
O fato de uma versão ser mais equipada não prova que seu prêmio será maior. A resposta depende da interação entre veículo e perfil; faça cotações completas em condições equivalentes.
5. Quanto custa o seguro Fiat Argo em 2026?
O preço efetivo só é conhecido mediante uma cotação válida para o motorista e para o automóvel. A página histórica do SeguroAuto apresenta estimativas e referências de anos anteriores; essas informações precisam ficar identificadas como contexto, não como ofertas vigentes ou médias oficiais universais.
Simule o preço do seu seguro auto em nosso formulário.
Como aplicar essa orientação na prática?
Tabelas públicas frequentemente misturam coberturas diferentes, franquias distintas e perfis que não foram informados. Uma faixa aparentemente precisa pode resultar de observações de regiões limitadas. Para obter um número útil, peça prêmio anual total, modalidades de pagamento, franquia, limites de terceiros e serviços de assistência nas mesmas condições.
O que conferir antes de decidir?
Se receber propostas anuais de R$ 2.400 e R$ 3.000, a diferença matemática é de R$ 600; isso é apenas exemplo didático, não preço atribuído ao Argo. A análise seguinte deve determinar o que mudou na proteção.
6. Quando priorizar roubo e furto no seguro do Argo?
Coberturas de roubo e furto podem proteger contra eventos de subtração previstos nas condições contratuais. Elas não substituem automaticamente as proteções para colisão, incêndio ou outros riscos. A terminologia usada na apólice e a modalidade de indenização são tão importantes quanto a presença da palavra “furto” na publicidade.
Como aplicar essa orientação na prática?
Quem usa o carro para trabalhar pode ficar exposto ao impacto financeiro de uma perda do veículo. Entretanto, contratar somente roubo e furto significa aceitar outros riscos com recursos próprios, salvo garantias adicionais expressamente incluídas. O motorista deve medir quanto conseguiria desembolsar em uma colisão sem cobertura.
O que conferir antes de decidir?
Confira também os procedimentos de comunicação e os documentos para análise do sinistro. Dispositivos de segurança podem ser exigidos por certos contratos, mas não existe desconto obrigatório pela simples instalação.
7. Quais coberturas devem entrar na comparação?
Uma comparação útil separa cobertura de casco, colisão, incêndio, roubo, furto, eventos naturais, responsabilidade civil, vidros e assistência. Algumas propostas reúnem várias garantias em pacotes; outras permitem escolha mais restrita. O nome “completo” não garante cobertura ilimitada.
Como aplicar essa orientação na prática?
As garantias podem ter limites, exclusões, participações e condições diferentes. Vidros e retrovisores podem envolver regras próprias. Danos causados a terceiros precisam ser avaliados separadamente da indenização do veículo segurado. Carro reserva é serviço condicionado ao produto e ao tipo de ocorrência.
O que conferir antes de decidir?
Solicite o quadro-resumo da apólice e compare cobertura por cobertura. Onde houver expressão genérica, peça o texto contratual que descreve quando o atendimento será autorizado.
8. Como escolher a franquia do seguro do Fiat Argo?
A franquia é participação do segurado nos prejuízos cobertos quando prevista para aquele tipo de evento. Uma franquia maior pode estar associada a prêmio menor, mas isso não acontece de forma idêntica em todas as propostas. O valor precisa caber no orçamento no momento de um reparo.
Como aplicar essa orientação na prática?
Uma proposta de menor prêmio, mas de franquia muito alta, pode não ser interessante para alguém sem reserva financeira. Já quem consegue arcar com pequenas avarias pode preferir outro equilíbrio. É essencial distinguir franquia de casco, participações em vidros e regras relativas à indenização integral.
O que conferir antes de decidir?
Não compare apenas o parcelamento. Coloque o prêmio anual e a franquia na mesma tabela e descreva em quais sinistros a participação será exigida.
9. Qual importância da proteção para danos a terceiros?
A responsabilidade civil facultativa pode indenizar determinados danos materiais e corporais a outras pessoas até os limites contratados. Um acidente aparentemente simples pode envolver veículo de terceiro, despesas de atendimento e outras responsabilidades. Essa proteção é distinta da cobertura de reparação do próprio Argo.
Como aplicar essa orientação na prática?
Limites baixos podem expor o patrimônio pessoal quando as obrigações ultrapassam o teto contratado. A decisão deve considerar o valor adicional do prêmio em comparação com a amplitude da proteção, sem pressupor que o maior limite esteja sempre disponível para todos os riscos.
O que conferir antes de decidir?
Verifique se danos materiais e corporais aparecem em limites distintos, quais situações são excluídas e como comunicar um evento. A proposta mais barata pode apresentar proteção substancialmente diferente nessa parte.
10. Como avaliar peças, oficina, assistência e carro reserva?
O custo e a disponibilidade de peças podem afetar o processo de reparação, mas isso não permite atribuir preço de seguro universal ao Argo. Verifique se a apólice prevê rede referenciada, possibilidades de oficina, critérios de reparação e condições sobre peças quando aplicáveis.
Como aplicar essa orientação na prática?
Assistência 24 horas pode incluir reboque ou apoio em panes, conforme limites de quilometragem, atendimentos e outras condições. Carro reserva pode ser valioso para quem depende do veículo, mas precisa ser verificado por número de dias e evento que ativa o benefício.
O que conferir antes de decidir?
Uma cotação com guincho restrito não é diretamente equivalente a outra com assistência mais extensa. Compare utilidade real com custo, especialmente para viagens frequentes e trajetos intermunicipais.
11. Como fazer cotações equivalentes de três seguradoras?
Utilize uma ficha única de dados: veículo, versão, CEP, local de pernoite, condutores e utilização. Na sequência, defina o mesmo conjunto de coberturas e limites. Só então compare o prêmio total. Se uma seguradora não oferecer uma garantia equivalente, sinalize a diferença.
Como aplicar essa orientação na prática?
A leitura deve separar as condições em três grupos: preço e pagamento; proteção e limites; obrigações do segurado e exclusões. Esse método evita comparar propostas com franquias ou serviços muito diferentes como se fossem idênticas.
O que conferir antes de decidir?
Ao final, selecione a alternativa que oferece equilíbrio entre risco financeiro assumido e custo. O menor prêmio não é automaticamente a melhor relação custo-benefício.
12. Quais erros e exclusões merecem atenção na proposta?
Informar endereço incorreto, ignorar motorista habitual, omitir uso remunerado quando solicitado ou escolher versão diferente são erros relevantes. Também é importante compreender exclusões relacionadas a uso, condutores, eventos não contratados e procedimentos do sinistro. A extensão dessas cláusulas depende do produto.
Como aplicar essa orientação na prática?
Leia o questionário integralmente e guarde cópias das respostas. Em caso de dúvida, solicite esclarecimento ao corretor ou à seguradora. Não há vantagem segura em alterar artificialmente dados para reduzir uma cotação.
O que conferir antes de decidir?
Ao renovar, confira se a utilização mudou e se os limites ainda são adequados. Uma apólice antiga não deve ser automaticamente repetida quando o perfil do carro ou da família se transformou.
13. Como escolher o seguro para Argo usado, financiado ou de aplicativo?
Em um Argo usado, a relação entre prêmio, valor do automóvel e franquia merece avaliação. A depreciação não assegura redução proporcional do prêmio. Para financiamento, é importante conferir quem recebe a indenização e como funciona eventual liquidação do saldo devedor, conforme contrato.
Como aplicar essa orientação na prática?
Se o Argo for utilizado para atividade remunerada, as declarações e a aceitação desse uso devem ser verificadas. Não é adequado presumir que seguro contratado para uso particular cubra automaticamente todas as modalidades de trabalho ou transporte de passageiros.
O que conferir antes de decidir?
Quando existirem alterações estruturais ou acessórios, confirme a identificação e a aceitação. Cada mudança deve ser documentada antes da contratação.
14. Como revisar a apólice na renovação e reduzir desperdícios?
Na renovação, solicite o histórico de condições e compare prêmio, coberturas e franquia com novas propostas. A variação de preço pode refletir diferentes fatores; não atribua automaticamente qualquer reajuste a um aumento geral da criminalidade ou ao valor do carro.
Como aplicar essa orientação na prática?
Revise serviços pouco utilizados, mas não elimine cobertura fundamental apenas para obter menor parcela. Verifique a utilidade de carro reserva, o limite de guincho, a cobertura de vidros e os limites de terceiros. Uma escolha equilibrada considera tanto despesas prováveis quanto perdas severas.
O que conferir antes de decidir?
Documente a comparação e a data das propostas. Valores levantados agora não servem como garantia para futuras renovações.
15. Como comparar prêmio, franquia e perda possível no mesmo orçamento?
O primeiro número que costuma atrair atenção é a parcela. Entretanto, o comprador também precisa visualizar o desembolso se ocorrer um acidente de média gravidade. Monte duas colunas: valor anual do seguro e participação financeira no reparo quando aplicável. Essa organização permite entender se a economia no prêmio exige reserva maior. O resultado não deve ser confundido com um cálculo de retorno garantido, porque ninguém sabe quando haverá sinistro.
Como aplicar essa orientação na prática?
Compare ainda indenização integral por valor de mercado referenciado e por valor determinado, quando essas modalidades estiverem disponíveis. Entenda o fator contratado, a data de referência e as condições da indenização. Uma diferença aparentemente pequena entre prêmios pode envolver regras de pagamento distintas.
O que conferir antes de decidir?
O método funciona melhor quando as propostas usam o mesmo Fiat Argo, o mesmo endereço e o mesmo motorista. Só depois de equalizar as condições é possível discutir qual alternativa protege melhor o patrimônio.
16. Como estruturar uma tabela de cotação do Fiat Argo sem valores inventados?
Use uma planilha simples com nome da seguradora, data e validade da proposta, prêmio anual, franquia, indenização por perda integral, danos materiais a terceiros, danos corporais, assistência e carro reserva. Complete apenas com os valores enviados oficialmente. Quando um campo não aparecer, marque “não informado” e solicite esclarecimento.
Como aplicar essa orientação na prática?
Evite inserir médias retiradas de sites de anos distintos no mesmo quadro de cotações atuais. Se utilizar estatísticas históricas para contextualizar o mercado, identifique fonte, ano, metodologia e tamanho de amostra. Uma tabela editorial deve orientar o leitor sobre como comparar, e não simular concorrência entre empresas que não forneceram ofertas reais.
O que conferir antes de decidir?
Essa organização também facilita a renovação seguinte: o motorista poderá confrontar o que foi contratado com a nova proposta sem depender de memória ou publicidade antiga.
17. Quais mudanças de rotina precisam ser informadas durante a vigência?
Mudança de residência, inclusão de condutor habitual, início de utilização remunerada e alterações relevantes no automóvel podem modificar informações prestadas na contratação. O dever de informar e os procedimentos específicos dependem das condições e da legislação aplicável. É prudente não presumir que a seguradora descobrirá as alterações automaticamente.
Como aplicar essa orientação na prática?
O motorista pode manter um pequeno histórico com data, fato ocorrido e protocolo de comunicação. Essa rotina reduz dúvidas sobre quando uma informação foi atualizada. Também ajuda a identificar se a mudança exige endosso ou simples registro, conforme a seguradora.
O que conferir antes de decidir?
O objetivo não é comunicar qualquer detalhe trivial, mas manter consistentes as informações de risco solicitadas. Quando houver dúvida sobre relevância, pergunte antes e preserve a resposta.
18. Como escolher entre oficina referenciada e oficina de preferência?
As condições de reparação podem variar quanto à rede de prestadores, autorizações, critérios técnicos e benefícios oferecidos. Algumas propostas podem associar diferenças comerciais ao uso de oficinas referenciadas. Isso não deve ser generalizado, pois cada contrato define a liberdade de escolha e os procedimentos para aprovação.
Como aplicar essa orientação na prática?
Pergunte como funciona a vistoria, quem autoriza o serviço, quais garantias são oferecidas sobre o reparo e como serão tratadas peças e componentes. A decisão fica especialmente importante quando a versão do Argo tem equipamentos particulares ou quando o carro é utilizado diariamente e o prazo de imobilização impacta o trabalho.
O que conferir antes de decidir?
A proteção mais adequada é aquela cujas regras de reparação você compreende antes de uma colisão, não apenas quando precisa acionar a seguradora.
19. O que observar em cobertura de enchente, granizo e outros eventos naturais?
Eventos naturais não devem ser considerados cobertos apenas porque uma proposta possui título abrangente. A definição contratual pode estabelecer riscos incluídos, situações de exclusão e franquias próprias. Verifique se alagamento, enchente, queda de árvore e granizo aparecem expressamente e em quais circunstâncias.
Como aplicar essa orientação na prática?
A necessidade dessas garantias depende de exposição e consequências financeiras possíveis. Um motorista que passa por regiões suscetíveis a alagamentos pode dar atenção especial a esse ponto, mas não existe desconto ou acréscimo universal baseado apenas em morar em determinada cidade.
O que conferir antes de decidir?
A leitura deve privilegiar o evento efetivo e a cláusula da apólice. Fotografias de acidentes nas redes sociais não substituem o enquadramento do sinistro.
20. Como calcular o orçamento de manutenção do carro junto com o seguro?
O prêmio do seguro é apenas uma parcela do custo de manter o Fiat Argo. Combustível, impostos, pneus, revisões, reparações e estacionamento também comprometem o orçamento. Não é adequado afirmar que um automóvel é barato de manter apenas porque uma cotação isolada de seguro parece competitiva.
Como aplicar essa orientação na prática?
Monte uma previsão anual com despesas fixas e reserva para custos variáveis. Se a parcela do seguro for diluída em meses, guarde o valor equivalente da franquia em uma reserva quando for possível. Assim, uma colisão coberta não exigirá necessariamente uma decisão financeira improvisada.
O que conferir antes de decidir?
O planejamento não elimina riscos, mas mostra quanto pode ser comprometido em diferentes situações e evita reduzir proteção indispensável por falta de visão do custo total.
21. Como evitar canibalização SEO na página existente sobre o Fiat Argo?
O SeguroAuto já possui uma página dedicada ao preço médio do seguro do Fiat Argo. Criar outra com título quase idêntico pode dividir sinais entre URLs semelhantes. A melhor estratégia inicial é atualizar o conteúdo existente, ampliar as perguntas sobre perfil e tornar a comparação mais útil, preservando o histórico quando for verificável.
Como aplicar essa orientação na prática?
Antes de alterar URL, examine cliques, impressões, posições e conversões dos últimos 28 e 90 dias no Search Console. Verifique quais consultas levam à página atual. Se houver outros artigos do mesmo carro, distribua as intenções: preço geral, renovação, versões ou uso específico apenas quando o conteúdo realmente justificar.
O que conferir antes de decidir?
Não execute redirecionamentos permanentes sem auditoria de links e desempenho. A atualização deve preservar a relevância acumulada pela página.
Como comparar as alternativas em uma tabela prática?
Use a matriz abaixo como roteiro de verificação editorial. Os itens indicam perguntas e documentos, não garantias comerciais, preços de mercado ou cobertura automática. Para qualquer contratação, é indispensável consultar as condições específicas e os canais oficiais do produto.
| Perfil ou situação | Risco ou ponto de análise | Garantia ou critério | Evidência para conferir |
|---|---|---|---|
| Condutor jovem; deslocamentos urbanos | Idade, rotina e garagem | Colisão, roubo/furto, terceiros | Questionário + apólice |
| Condutor experiente; viagens | Trajetos e assistência | Guincho, terceiros, casco | Proposta + serviços |
| Família; vários condutores | Quem dirige habitualmente | Colisão, terceiros, carro reserva | Declaração de condutores |
| Uso remunerado | Atividade efetiva e aceitação | Garantias contratadas para o uso | Proposta e atividade declarada |
Perguntas frequentes respondidas
O Fiat Argo tem seguro barato?
Não há resposta universal. A cotação depende do motorista, do veículo, do CEP e da proteção contratada.
Qual versão do Argo tem seguro mais barato?
Somente a comparação de propostas para o mesmo perfil permite avaliar versões; não existe ranking válido para todos os motoristas.
O seguro cobre roubo e furto?
Sim, quando essas garantias constam da apólice e o evento respeita as condições previstas.
É possível contratar somente terceiros?
Podem existir produtos com essa configuração, sujeitos à disponibilidade e aceitação da seguradora.
Qual documento usar na cotação?
Tenha dados do veículo, identificação dos condutores e informações sobre endereço e utilização.
Seguro do Argo de aplicativo é igual ao particular?
Não presuma equivalência: o uso remunerado precisa ser declarado conforme o questionário.
Como obter o valor atualizado?
Solicite cotações com condições equivalentes e confira prêmio total, franquia e limites.
Conclusão: qual é o próximo passo?
Uma boa escolha exige comparar informações reais e condições equivalentes, conferindo o que está efetivamente contratado. Evite basear a decisão em valores genéricos, cláusulas presumidas ou relatos sem documentação. Os critérios apresentados neste guia ajudam a organizar a avaliação, mas não dispensam a análise individual da operação ou do perfil.
No SeguroAuto.org, utilize os conteúdos relacionados abaixo para aprofundar a pesquisa e solicitar informações compatíveis com a sua necessidade.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário