



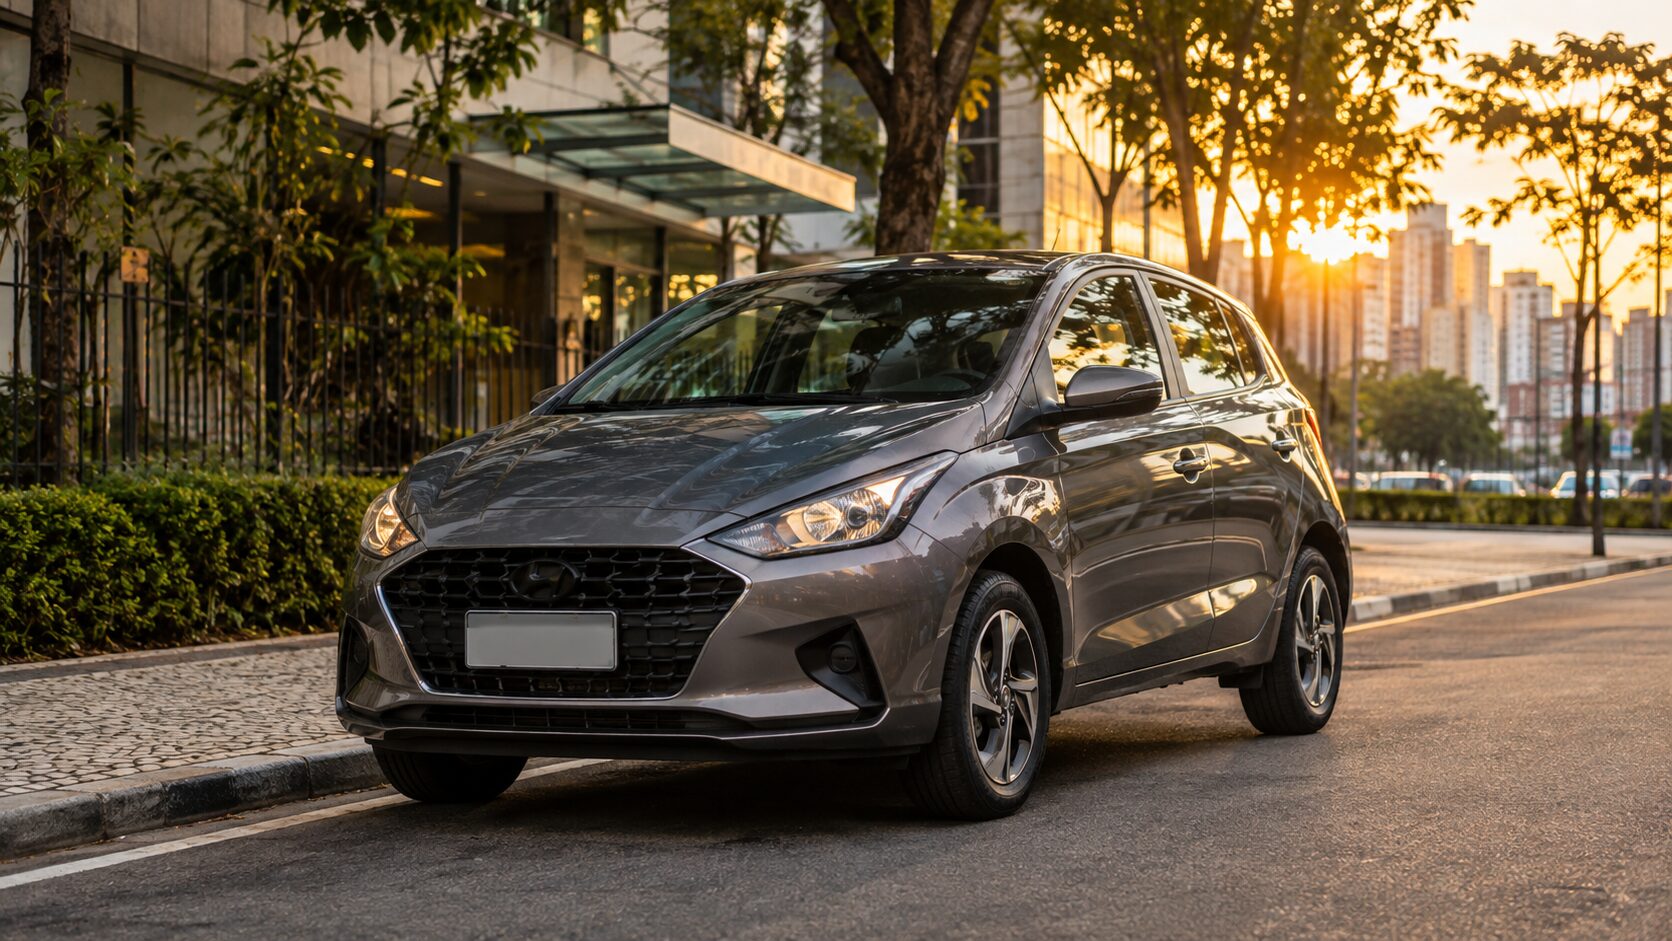

Seguro do Hyundai HB20 em 2026: quanto custa e o que muda na cotação?
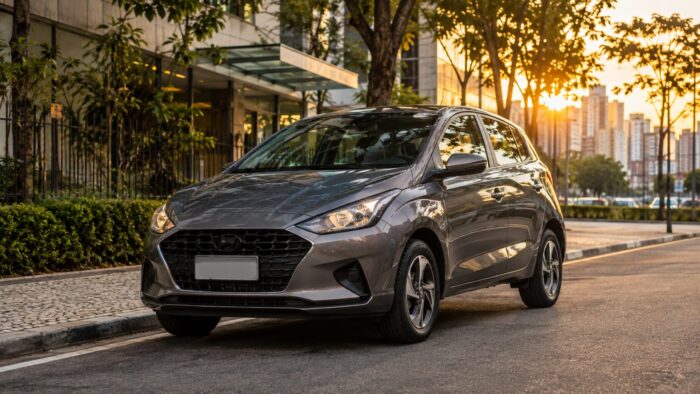
O seguro do Hyundai HB20 não tem preço único em 2026. Condutor principal, local onde o carro passa a noite, ano e versão, forma de utilização, franquia e limites de cobertura fazem duas propostas aparentemente semelhantes chegarem a valores distintos. A comparação útil é a que mantém os mesmos dados de risco e torna visíveis as diferenças entre os contratos.
A decisão começa pela identificação do interesse protegido e das consequências financeiras de uma ocorrência. Comparar apenas uma parcela mensal costuma ocultar diferenças de limite, vigência e responsabilidade. Por isso, cada tópico deste guia apresenta um critério de decisão, um exemplo para o cotidiano e os documentos que ajudam a verificar informações.
Uma oferta aparentemente simples pode reunir cláusulas muito diferentes das encontradas em outra proposta. Antes de concluir que a modalidade é cara ou barata, é importante separar fatos verificáveis de hipóteses. Os exemplos financeiros deste artigo, quando presentes, são identificados como hipotéticos e não representam cotações comerciais.
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
As informações e regras descritas devem ser confrontadas com a legislação aplicável e com a versão vigente do contrato. Serviços, indenizações e procedimentos podem variar por produto e situação. O objetivo deste conteúdo é permitir uma pesquisa informada, sem prometer cobertura, desconto ou prazo de pagamento não comprovado.
Índice de conteúdo
- Como funciona o seguro do Hyundai HB20?
- Por que o preço do seguro HB20 varia entre motoristas?
- Como o CEP e o local de pernoite afetam a cotação?
- Qual diferença entre HB20 hatch e HB20S sedã?
- Motor 1.0 ou turbo altera o custo do seguro?
- Como declarar corretamente os condutores do HB20?
- Como a classe de bônus influencia a renovação?
- O que é franquia e quando ela é cobrada?
- Qual cobertura escolher para colisão e perda total?
- Roubo e furto do Hyundai HB20 são protegidos da mesma forma?
- Danos a terceiros podem custar mais que o reparo do HB20?
- Assistência 24 horas e carro reserva compensam?
- Seguro de HB20 usado é necessariamente mais barato?
- Quais exclusões do seguro HB20 exigem atenção?
- Como renovar o HB20 sem perder proteção?
- Como montar uma tabela de cotação realmente comparável?
- Quais erros podem prejudicar a contratação?
- Como escolher o seguro HB20 pelo custo-benefício?
- Perguntas frequentes
- Conclusão
1. Como funciona o seguro do Hyundai HB20?
A apólice pode reunir casco, colisão, roubo, furto, incêndio, eventos da natureza e responsabilidade civil, mas cada contratação possui garantias definidas. Seguro completo é um nome informal, não um compromisso de cobertura irrestrita.
Como aplicar esse critério ao seu caso?
Um HB20 empregado para levar os filhos à escola exige uma avaliação diferente de um veículo usado habitualmente para prestação remunerada de serviços.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
O que muda na prática?
Na prática, a verificação deve ser feita antes da contratação ou renovação, porque um detalhe pode modificar a utilidade financeira da garantia. Anote o que seria necessário em um cenário concreto, estime o prejuízo possível e compare esse prejuízo com os limites efetivamente previstos. Essa medida evita decisões que parecem econômicas na cotação, mas oferecem proteção insuficiente quando o risco se realiza.
Quais documentos e condições conferir?
Proposta, condições gerais, identificação do veículo e questionário de risco.
A utilização real deve aparecer no questionário; alterações relevantes na rotina não devem ficar escondidas.
Qual é o próximo passo recomendado?
Peça que o corretor explique as coberturas por escrito e confronte a descrição comercial com a apólice.
2. Por que o preço do seguro HB20 varia entre motoristas?
Companhias combinam características do carro, do principal condutor e do contexto de circulação com suas regras de aceitação. Não existe um fator isolado que produza o mesmo reajuste em todas as seguradoras.
Como aplicar esse critério ao seu caso?
Dois proprietários do mesmo ano-modelo podem pagar valores distintos por manterem o carro em CEPs diferentes e escolherem franquias incompatíveis.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Qual cuidado evita uma escolha incorreta?
Atenção ao vocabulário utilizado no material comercial: termos parecidos podem ter significados contratuais distintos. Leia também observações, condições especiais e critérios de aceitação. Se uma resposta depende de evento específico, peça a explicação formal da seguradora ou operadora e mantenha o registro. Informação genérica não deve prevalecer sobre as condições aplicáveis ao caso.
Quais documentos e condições conferir?
Idade e experiência dos condutores quando solicitadas, CEP correto, finalidade e histórico de seguro.
Simule o preço do seu seguro auto em nosso formulário.
Simulações sem data, perfil, versão e coberturas não permitem atribuir um preço médio confiável.
Qual é o próximo passo recomendado?
Compare propostas emitidas na mesma data e não use rankings de emplacamentos como se fossem estatísticas de roubo.
3. Como o CEP e o local de pernoite afetam a cotação?
A região de circulação e o local habitual em que o carro permanece à noite podem participar da precificação. O CEP também ajuda a companhia a conhecer características territoriais relevantes.
Como aplicar esse critério ao seu caso?
Um motorista que mudou de bairro mas manteve o mesmo emprego precisa atualizar o endereço efetivo antes de renovar.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Como comparar com segurança?
A comparação mais confiável é feita com os mesmos dados de entrada. Registre data da proposta, características declaradas e cada garantia desejada. Depois, compare limite, participação financeira, riscos excluídos e serviços agregados. Só faz sentido apontar a alternativa mais vantajosa quando diferenças relevantes ficam visíveis ao lado do preço final.
Quais documentos e condições conferir?
Comprovante de endereço quando solicitado e registro do local habitual de pernoite.
Usar endereço de parente somente para baratear proposta cria divergência de informação e pode ter consequências contratuais.
Qual é o próximo passo recomendado?
Solicite duas simulações apenas se ambas corresponderem a cenários efetivamente possíveis e verdadeiros.
4. Qual diferença entre HB20 hatch e HB20S sedã?
Embora compartilhem o nome comercial, hatch e sedã possuem carrocerias e peças distintas; a seguradora identifica a versão exata e o valor de referência correspondente.
Como aplicar esse critério ao seu caso?
Cotação para HB20S não deve ser aproveitada automaticamente para HB20 hatch com mesmo motor.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Quando revisar essa informação?
Revise ao mudar a rotina, a composição familiar, a atividade profissional ou as características do bem ou da operação, conforme o caso. Também vale conferir no vencimento e após alteração relevante das regras aplicáveis. Evite supor que as condições do ano anterior permanecem válidas: alterações podem exigir nova análise e aceitação.
Quais documentos e condições conferir?
CRLV, ano de fabricação, ano-modelo, versão e características registradas.
Equipamentos, ano e motorização mudam ao longo da linha; não atribua versões atuais a veículos antigos.
Qual é o próximo passo recomendado?
Confira se a proposta descreve exatamente o automóvel que será segurado.
5. Motor 1.0 ou turbo altera o custo do seguro?
Motorização e câmbio podem afetar custo de reposição de peças, valor do veículo e características de reparação, mas o impacto depende do modelo de subscrição.
Como aplicar esse critério ao seu caso?
Um HB20 1.0 manual e outro turbo automático devem ser cotados separadamente mesmo quando pertencem ao mesmo proprietário.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
O que muda na prática?
Na prática, a verificação deve ser feita antes da contratação ou renovação, porque um detalhe pode modificar a utilidade financeira da garantia. Anote o que seria necessário em um cenário concreto, estime o prejuízo possível e compare esse prejuízo com os limites efetivamente previstos. Essa medida evita decisões que parecem econômicas na cotação, mas oferecem proteção insuficiente quando o risco se realiza.
Quais documentos e condições conferir?
Código ou descrição precisa da versão no documento e na proposta.
É inadequado afirmar que o turbo sempre é mais caro de segurar ou que uma versão básica sempre apresenta menor prêmio.
Qual é o próximo passo recomendado?
Peça comparação com coberturas equivalentes para descobrir a diferença real.
6. Como declarar corretamente os condutores do HB20?
O questionário pode perguntar quem dirige com maior frequência, quais pessoas têm acesso habitual ao veículo e outras informações do risco. Respostas devem corresponder ao uso real.
Como aplicar esse critério ao seu caso?
Se o veículo pertence à mãe, mas o filho utiliza diariamente para trabalhar, o perfil informado precisa refletir essa dinâmica.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Qual cuidado evita uma escolha incorreta?
Atenção ao vocabulário utilizado no material comercial: termos parecidos podem ter significados contratuais distintos. Leia também observações, condições especiais e critérios de aceitação. Se uma resposta depende de evento específico, peça a explicação formal da seguradora ou operadora e mantenha o registro. Informação genérica não deve prevalecer sobre as condições aplicáveis ao caso.
Quais documentos e condições conferir?
Dados solicitados de condutores, habilitação e rotina, respeitando a proposta.
O nome do proprietário não substitui automaticamente a identificação do condutor principal.
Qual é o próximo passo recomendado?
Leia cada pergunta literalmente e peça esclarecimento antes de responder sobre condutor eventual.
Como comparar as alternativas em uma matriz prática?
A tabela abaixo não atribui notas, preços ou garantias automáticas. Ela mostra perguntas que devem ser respondidas com a proposta em mãos. Preencha cada campo com a informação confirmada para manter a comparação reproduzível.
| Critério | Proposta A | Proposta B | Evidência |
|---|---|---|---|
| Risco principal ou serviço | A confirmar | A confirmar | Condições escritas |
| Limite de cobertura ou contratação | A confirmar | A confirmar | Condições escritas |
| Franquia, coparticipação ou participação | A confirmar | A confirmar | Condições escritas |
| Eventos e situações excluídas | A confirmar | A confirmar | Condições escritas |
| Data e condições de vigência | A confirmar | A confirmar | Condições escritas |
| Regras de comunicação e documentação | A confirmar | A confirmar | Condições escritas |
| Custo anual efetivo | A confirmar | A confirmar | Condições escritas |
O método evita atribuir preferência com base exclusivamente no preço. Quando há ausência de informações materiais, a proposta ainda não deve ser considerada diretamente comparável.
7. Como a classe de bônus influencia a renovação?
A classe de bônus é mecanismo utilizado em determinados contratos e pode representar histórico relevante para a renovação, conforme regras aplicáveis.
Como aplicar esse critério ao seu caso?
Uma renovação sem sinistro pode ter condições diferentes de uma proposta após acionamento de cobertura; isso não significa desconto garantido.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Como comparar com segurança?
A comparação mais confiável é feita com os mesmos dados de entrada. Registre data da proposta, características declaradas e cada garantia desejada. Depois, compare limite, participação financeira, riscos excluídos e serviços agregados. Só faz sentido apontar a alternativa mais vantajosa quando diferenças relevantes ficam visíveis ao lado do preço final.
Quais documentos e condições conferir?
Apólice anterior, classe informada e comunicações da seguradora.
Bônus não é saldo em dinheiro, nem garante a manutenção do mesmo prêmio por vários anos.
Qual é o próximo passo recomendado?
Compare preço final e garantias, em vez de acompanhar somente a classe.
8. O que é franquia e quando ela é cobrada?
A franquia estabelece a participação do segurado em prejuízos cobertos para determinados eventos, de acordo com o contrato. Pode existir franquia normal, reduzida ou majorada.
Como aplicar esse critério ao seu caso?
Proposta A hipotética: prêmio anual de R$ 2.800 e franquia de R$ 3.000; proposta B: prêmio de R$ 2.400 e franquia de R$ 4.800.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Quando revisar essa informação?
Revise ao mudar a rotina, a composição familiar, a atividade profissional ou as características do bem ou da operação, conforme o caso. Também vale conferir no vencimento e após alteração relevante das regras aplicáveis. Evite supor que as condições do ano anterior permanecem válidas: alterações podem exigir nova análise e aceitação.
Quais documentos e condições conferir?
Quadro-resumo de franquias por cobertura e tabela de participações específicas.
Esses números são apenas um exercício aritmético, não preços reais do seguro HB20. A aplicação da franquia varia conforme o tipo de sinistro.
Qual é o próximo passo recomendado?
Calcule a economia anual junto com o valor que conseguiria pagar se precisasse reparar o automóvel.
9. Qual cobertura escolher para colisão e perda total?
A garantia de casco pode contemplar danos decorrentes de colisão nos termos da contratação. A modalidade de indenização integral deve estar claramente prevista.
Como aplicar esse critério ao seu caso?
Quem depende do HB20 para se deslocar diariamente pode priorizar proteção contra danos expressivos em vez de apenas eventos de subtração.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
O que muda na prática?
Na prática, a verificação deve ser feita antes da contratação ou renovação, porque um detalhe pode modificar a utilidade financeira da garantia. Anote o que seria necessário em um cenário concreto, estime o prejuízo possível e compare esse prejuízo com os limites efetivamente previstos. Essa medida evita decisões que parecem econômicas na cotação, mas oferecem proteção insuficiente quando o risco se realiza.
Quais documentos e condições conferir?
Condições de casco, modalidade de indenização, fator de referência e franquia.
Nem toda avaria configura indenização integral; critérios de dano e apuração são contratuais.
Qual é o próximo passo recomendado?
Confira a diferença entre valor de mercado referenciado e valor determinado antes de aceitar a oferta.
10. Roubo e furto do Hyundai HB20 são protegidos da mesma forma?
A contratação pode contemplar roubo e furto em garantias que precisam ser conferidas. O enquadramento de um evento depende da ocorrência e da redação do contrato.
Como aplicar esse critério ao seu caso?
Uma subtração com violência e uma subtração sem violência podem exigir descrição factual diferente na comunicação do sinistro.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Qual cuidado evita uma escolha incorreta?
Atenção ao vocabulário utilizado no material comercial: termos parecidos podem ter significados contratuais distintos. Leia também observações, condições especiais e critérios de aceitação. Se uma resposta depende de evento específico, peça a explicação formal da seguradora ou operadora e mantenha o registro. Informação genérica não deve prevalecer sobre as condições aplicáveis ao caso.
Quais documentos e condições conferir?
Boletim de ocorrência, documentos do carro e procedimentos de comunicação exigidos.
Não presumir cobertura de acessórios, equipamentos instalados ou avarias decorrentes de tentativa sem verificar cláusulas.
Qual é o próximo passo recomendado?
Não altere a narrativa do ocorrido para adaptá-la a uma cobertura.
11. Danos a terceiros podem custar mais que o reparo do HB20?
A responsabilidade civil facultativa ajuda a lidar com determinadas indenizações por danos materiais ou corporais causados a terceiros, observados limites e condições.
Como aplicar esse critério ao seu caso?
Em uma colisão envolvendo outro veículo, postes ou pessoas, o prejuízo de terceiros pode ultrapassar o custo de conserto do HB20.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Como comparar com segurança?
A comparação mais confiável é feita com os mesmos dados de entrada. Registre data da proposta, características declaradas e cada garantia desejada. Depois, compare limite, participação financeira, riscos excluídos e serviços agregados. Só faz sentido apontar a alternativa mais vantajosa quando diferenças relevantes ficam visíveis ao lado do preço final.
Quais documentos e condições conferir?
Limites separados por tipo de dano, exclusões e critérios de comunicação.
Limite baixo pode deixar parcela do prejuízo sob responsabilidade do motorista; o seguro do próprio carro não substitui o de terceiros.
Qual é o próximo passo recomendado?
Compare a diferença de prêmio para diferentes limites de responsabilidade civil.
12. Assistência 24 horas e carro reserva compensam?
Serviços de reboque, pane e carro reserva podem ter requisitos de acionamento, limites de quilometragem, franquias de uso e prazos próprios.
Como aplicar esse critério ao seu caso?
Quem circula entre municípios pode necessitar de reboque diferente daquele que utiliza o automóvel apenas no bairro.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Quando revisar essa informação?
Revise ao mudar a rotina, a composição familiar, a atividade profissional ou as características do bem ou da operação, conforme o caso. Também vale conferir no vencimento e após alteração relevante das regras aplicáveis. Evite supor que as condições do ano anterior permanecem válidas: alterações podem exigir nova análise e aceitação.
Quais documentos e condições conferir?
Manual de assistência, número de atendimentos, limites e eventos elegíveis.
Um serviço chamado ilimitado na publicidade pode possuir condições; não presuma carro reserva por qualquer parada na oficina.
Qual é o próximo passo recomendado?
Escolha a assistência a partir da sua rotina e não pelo nome do pacote.
Qual é o checklist de verificação antes de fechar o contrato?
Comece confirmando a identidade do produto e de quem será protegido. Depois, confira a correspondência entre os dados declarados e a realidade. Verifique limites de indenização ou cobertura assistencial, exclusões, procedimentos exigidos, vigência e custo total. Preserve as propostas recebidas, inclusive a versão das condições que acompanhou a contratação. Se houver dúvida material, encaminhe-a por escrito para obter resposta rastreável.
Use o checklist para organizar a pesquisa, não como substituto de análise jurídica ou técnica. O resultado só pode ser considerado definitivo depois da conferência da documentação efetivamente emitida para o caso.
13. Seguro de HB20 usado é necessariamente mais barato?
Um carro com menor valor de mercado pode produzir indenização de casco diferente, mas a precificação considera outros fatores.
Como aplicar esse critério ao seu caso?
HB20 seminovo com peças de reposição específicas pode apresentar diferença menor do que o esperado em relação a veículo mais novo.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
O que muda na prática?
Na prática, a verificação deve ser feita antes da contratação ou renovação, porque um detalhe pode modificar a utilidade financeira da garantia. Anote o que seria necessário em um cenário concreto, estime o prejuízo possível e compare esse prejuízo com os limites efetivamente previstos. Essa medida evita decisões que parecem econômicas na cotação, mas oferecem proteção insuficiente quando o risco se realiza.
Quais documentos e condições conferir?
Laudo de vistoria se exigido, documentação e identificação da versão.
Histórico de danos, modificações e condições do automóvel podem alterar a aceitação.
Qual é o próximo passo recomendado?
Solicite avaliação real e evite converter depreciação do carro em desconto presumido no seguro.
14. Quais exclusões do seguro HB20 exigem atenção?
Exclusões podem tratar de circunstâncias de condução, uso divergente, riscos não contratados e acessórios específicos. A aplicação precisa ser lida no texto vigente.
Como aplicar esse critério ao seu caso?
Condutor utilizando o HB20 para atividade remunerada não informada pode exigir análise distinta de um uso particular declarado.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Qual cuidado evita uma escolha incorreta?
Atenção ao vocabulário utilizado no material comercial: termos parecidos podem ter significados contratuais distintos. Leia também observações, condições especiais e critérios de aceitação. Se uma resposta depende de evento específico, peça a explicação formal da seguradora ou operadora e mantenha o registro. Informação genérica não deve prevalecer sobre as condições aplicáveis ao caso.
Quais documentos e condições conferir?
Condições gerais, especiais, particulares e respostas do questionário.
Nem toda situação que parece acidente é necessariamente indenizável; tampouco uma exclusão pode ser presumida sem base contratual.
Qual é o próximo passo recomendado?
Solicite explicações sobre cláusulas relevantes em vez de confiar apenas em resumo publicitário.
15. Como renovar o HB20 sem perder proteção?
A renovação é oportunidade para rever endereço, condutores, quilometragem quando solicitada, uso e serviços contratados.
Como aplicar esse critério ao seu caso?
Ao mudar de emprego e passar a usar o veículo com maior frequência, o motorista pode precisar atualizar os dados antes da nova apólice.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Como comparar com segurança?
A comparação mais confiável é feita com os mesmos dados de entrada. Registre data da proposta, características declaradas e cada garantia desejada. Depois, compare limite, participação financeira, riscos excluídos e serviços agregados. Só faz sentido apontar a alternativa mais vantajosa quando diferenças relevantes ficam visíveis ao lado do preço final.
Quais documentos e condições conferir?
Apólice atual, endosso, propostas concorrentes e calendário de vencimento.
Renovar sem revisar informações antigas pode perpetuar divergências. Também não há garantia de manter o preço anterior.
Qual é o próximo passo recomendado?
Comece a comparar antes do vencimento e evite intervalos de ausência de cobertura.
16. Como montar uma tabela de cotação realmente comparável?
Padronize versão, CEP, motoristas, período, casco, limite de terceiros, franquia e assistência; só então compare preços.
Como aplicar esse critério ao seu caso?
Duas propostas de R$ 2.500 e R$ 2.900 podem não ser equivalentes se uma tiver terceiros mais baixos e franquia maior.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Quando revisar essa informação?
Revise ao mudar a rotina, a composição familiar, a atividade profissional ou as características do bem ou da operação, conforme o caso. Também vale conferir no vencimento e após alteração relevante das regras aplicáveis. Evite supor que as condições do ano anterior permanecem válidas: alterações podem exigir nova análise e aceitação.
Quais documentos e condições conferir?
PDFs completos das propostas e identificação da seguradora e vigência.
Números de propostas devem ser reais e datados; não se pode usar exemplo inventado como cotação de mercado.
Qual é o próximo passo recomendado?
Crie uma linha para cada diferença material e calcule o custo total anual.
17. Quais erros podem prejudicar a contratação?
Erros frequentes incluem escolher ano errado, omitir condutor habitual, informar pernoite incorreto e não verificar pagamento do prêmio.
Como aplicar esse critério ao seu caso?
Quando uma proposta parece muito econômica, a primeira providência é conferir as informações e garantias que explicam a diferença.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
O que muda na prática?
Na prática, a verificação deve ser feita antes da contratação ou renovação, porque um detalhe pode modificar a utilidade financeira da garantia. Anote o que seria necessário em um cenário concreto, estime o prejuízo possível e compare esse prejuízo com os limites efetivamente previstos. Essa medida evita decisões que parecem econômicas na cotação, mas oferecem proteção insuficiente quando o risco se realiza.
Quais documentos e condições conferir?
Comprovante de aceitação, início de vigência, pagamento e documentos recebidos.
A contratação pode depender de aceitação e vistoria; formulário preenchido não garante cobertura ativa.
Qual é o próximo passo recomendado?
Confirme o efetivo início da cobertura antes de considerar o veículo protegido.
18. Como escolher o seguro HB20 pelo custo-benefício?
O objetivo é reduzir exposições financeiras importantes sem contratar serviços sem utilidade para o perfil.
Como aplicar esse critério ao seu caso?
Motorista que dispõe de reserva para pequenos reparos pode comparar franquias diferentes, preservando proteção para perdas maiores.
A finalidade do exemplo é mostrar como organizar a decisão; não equivale a uma confirmação de cobertura ou de elegibilidade. Situações concretas podem exigir documentos complementares e interpretação das regras vigentes.
Qual cuidado evita uma escolha incorreta?
Atenção ao vocabulário utilizado no material comercial: termos parecidos podem ter significados contratuais distintos. Leia também observações, condições especiais e critérios de aceitação. Se uma resposta depende de evento específico, peça a explicação formal da seguradora ou operadora e mantenha o registro. Informação genérica não deve prevalecer sobre as condições aplicáveis ao caso.
Quais documentos e condições conferir?
Planilha de prêmio, franquias, indenizações e assistências.
Economizar eliminando terceiros ou omitindo informações pode trazer risco financeiro incompatível com a suposta vantagem.
Qual é o próximo passo recomendado?
Solicite cotação individual e escolha a proposta que protege o que realmente pode gerar prejuízo.
Perguntas frequentes: dúvidas respondidas objetivamente
Quanto custa seguro HB20 em 2026?
Não existe preço único: depende de perfil, versão, CEP e coberturas. Solicite cotação atualizada.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
HB20 turbo paga seguro maior?
Não necessariamente. É preciso comparar propostas reais, com mesmo condutor e condições.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Posso declarar outro CEP para economizar?
Não. Informe endereço e pernoite reais.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
O seguro HB20 cobre enchente?
Somente quando o risco estiver coberto e todas as condições contratuais forem atendidas.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Preciso informar condutor jovem?
Responda corretamente às perguntas sobre condutores habituais e eventuais.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Seguro cobre terceiros?
Quando essa garantia é contratada, respeitando os limites.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Qual documento usar na cotação?
CRLV, dados do veículo e informações de condutores, conforme solicitado.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Onde conferir orientações oficiais?
No portal da SUSEP, além das condições do produto registrado.
Para uma resposta individual, confira as condições vigentes do produto e os dados da sua situação, pois a descrição geral não substitui a análise contratual.
Conclusão: como tomar uma decisão informada?
O principal ponto sobre seguro HB20 é que preço, cobertura e utilidade prática precisam ser analisados juntos. Uma cotação que parece econômica pode deixar lacunas relevantes, enquanto uma proposta mais ampla pode incluir serviços desnecessários para determinado perfil. A escolha deve decorrer das necessidades reais, não de estimativas genéricas.
Organize seus documentos, compare as opções sob as mesmas condições e confira as regras efetivamente aplicáveis. Se ocorrer alteração da situação declarada ou do produto, solicite uma revisão antes de presumir continuidade de todas as garantias.
No SeguroAuto.org, conheça orientações e informações sobre as possibilidades de proteção e contratação. Compare propostas adequadas ao seu perfil, sem assumir que uma modalidade ou empresa será sempre a mais barata.
Conheça as opções e solicite informações no SeguroAuto.org.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário