




Atualização editorial · 16 de novembro de 2026
Seguro Fiat Strada em 2026: uso particular ou trabalho muda a cotação?
Guia de comparação, contratação e dúvidas frequentes.
Índice de conteúdo
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
- Como funciona o seguro Fiat Strada e quem deve contratar?
- Como declarar uso particular ou profissional sem cometer erros?
- O seguro cobre mercadorias, ferramentas e objetos na caçamba?
- Quais versões e carrocerias devem ser identificadas na proposta?
- Por que CEP, garagem e local de circulação alteram a cotação?
- Como escolher as coberturas de colisão, incêndio, roubo e furto?
- Que limite de danos a terceiros considerar?
- Como comparar franquia normal, reduzida ou ampliada?
- Qual assistência faz diferença para quem depende da picape?
- Como funciona indenização integral e referência de valor?
- Quais documentos apresentar na cotação e no sinistro?
- Quais exclusões e restrições aparecem na contratação?
- Como comparar Strada particular e Strada de trabalho numa tabela?
- Como renovar ou trocar de seguradora sem perder informações?
- Como economizar no seguro da Fiat Strada sem reduzir proteção necessária?
- Matriz de comparação
- Perguntas frequentes
- Conclusão
O seguro Fiat Strada precisa ser cotado de acordo com a utilização real da picape. A mesma carroceria pode servir para deslocamentos familiares, visitas a clientes, pequenas entregas, transporte de ferramentas ou atividades rurais. Essas diferenças precisam ser informadas à seguradora, pois influenciam a análise de risco, a aceitação e as condições do contrato. Não é possível calcular um preço universal apenas pelo nome do modelo.
Este guia apresenta um método de comparação que separa o veículo, os condutores, os objetos transportados e a responsabilidade por danos a terceiros. As hipóteses numéricas são apenas exercícios de orçamento, nunca cotações de mercado. Antes de renovar, vale distinguir o que é proteção do casco, o que depende de cobertura de responsabilidade civil e o que pode exigir seguro específico para mercadorias ou equipamentos de trabalho.
Como funciona o seguro Fiat Strada e quem deve contratar?
A contratação reúne garantias escolhidas pelo proprietário e aceitas pela seguradora. Colisão, roubo, furto, incêndio e danos a terceiros não precisam estar incluídos em toda proposta. O nome comercial “seguro completo” não substitui a discriminação das coberturas.
Quais fatores práticos precisam ser analisados?
Uma Strada particular utilizada para compras e viagens tem necessidades diferentes de uma picape cuja parada em clientes é constante. A decisão começa pela exposição financeira: quanto custaria perder o veículo, reparar um dano grave ou responder a um acidente.
Como seria um exemplo ilustrativo?
Imagine um proprietário que consegue custear pequenos reparos, mas não substituir o automóvel. Sua prioridade pode ser casco e roubo. Outro que usa a picape diariamente para prestar serviços precisa considerar também assistência e períodos de imobilização.
Qual decisão tomar antes de contratar?
Peça uma proposta discriminada por garantia, limite e franquia. Só depois compare preço. A SUSEP explica que o prêmio é calculado a partir das informações sobre automóvel e avaliação de risco.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como declarar uso particular ou profissional sem cometer erros?
O questionário de risco deve indicar a utilização efetiva, inclusive atividade profissional quando perguntada. Não é correto assinalar “uso particular” apenas porque a picape pertence a uma pessoa física.
Quais fatores práticos precisam ser analisados?
Transporte frequente de ferramentas, atendimento em obras, visitas técnicas e entregas podem configurar situações diferentes. Isso não determina automaticamente recusa ou acréscimo: cada seguradora possui critérios e condições próprios.
Como seria um exemplo ilustrativo?
Uma pessoa utiliza a Strada para ir ao escritório; outra distribui produtos em bairros diferentes e estaciona sucessivamente. Embora compartilhem o modelo, não compartilham necessariamente o risco operacional.
Qual decisão tomar antes de contratar?
Descreva a atividade, a frequência de deslocamento e quem dirige. Solicite confirmação escrita de como a utilização ficará registrada. Se a rotina mudar depois da contratação, comunique conforme o contrato.
Simule o preço do seu seguro auto em nosso formulário.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
O seguro cobre mercadorias, ferramentas e objetos na caçamba?
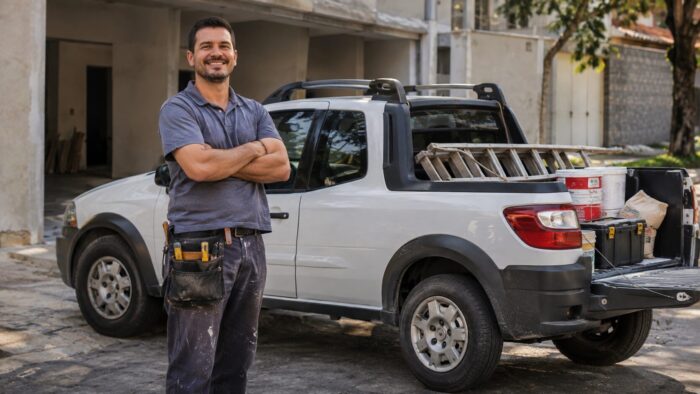
Não presuma que o seguro de casco inclua a mercadoria na caçamba. O veículo e a carga são interesses distintos, assim como ferramentas, equipamentos instalados e acessórios não originais.
Quais fatores práticos precisam ser analisados?
Algumas apólices admitem coberturas adicionais para determinados equipamentos; outras exigem contratação separada. As limitações quanto a objetos expostos, acondicionamento, roubo ou queda precisam ser analisadas.
Como seria um exemplo ilustrativo?
Considere um instalador que transporta furadeiras, escadas e peças de clientes. Uma colisão pode danificar a picape e os objetos. A indenização do automóvel não garante indenização de todos esses bens.
Qual decisão tomar antes de contratar?
Faça inventário de equipamentos e mercadorias, identifique seus proprietários e pergunte quais estão expressamente segurados. Conserve notas fiscais e dados de identificação. Diferencie sempre a cobertura do veículo da cobertura de carga.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Quais versões e carrocerias devem ser identificadas na proposta?
Ano, versão, cabine, transmissão, configuração e acessórios precisam corresponder ao veículo segurado. Não utilize apenas “Fiat Strada” de forma genérica quando o formulário solicitar dados específicos.
Quais fatores práticos precisam ser analisados?
Cabine simples e dupla podem ter utilização e capacidade diferentes; versões com equipamentos distintos podem implicar reparos e peças diferentes. Não existe uma versão universalmente mais barata de segurar.
Como seria um exemplo ilustrativo?
Duas Strada do mesmo ano podem receber propostas distintas por causa de características do condutor, endereço, uso ou franquia, mesmo quando o valor de mercado parece próximo.
Qual decisão tomar antes de contratar?
Confira a documentação, eventual vistoria e a descrição da versão. Quando houver adaptação para trabalho, detalhe as modificações. Peça à corretora confirmação de que elas foram aceitas antes do início da vigência.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Por que CEP, garagem e local de circulação alteram a cotação?
O endereço de pernoite e a região de circulação podem integrar a avaliação de risco. O efeito financeiro depende da seguradora e não pode ser transformado em um desconto fixo por garagem ou bairro.
Quais fatores práticos precisam ser analisados?
O trajeto urbano, as vagas usadas durante o dia e o armazenamento noturno oferecem exposições diferentes. Informações falsas de endereço não são uma estratégia legítima de economia.
Como seria um exemplo ilustrativo?
Imagine um veículo estacionado na residência à noite, mas empregado durante o dia em atividades externas. Uma resposta restrita à garagem noturna pode não descrever toda a rotina solicitada.
Qual decisão tomar antes de contratar?
Informe os endereços conforme as perguntas, atualize mudanças relevantes e compare propostas no mesmo CEP. Ao avaliar alternativas, mantenha constantes as demais informações para identificar o efeito das coberturas.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como escolher as coberturas de colisão, incêndio, roubo e furto?
O núcleo de proteção deve corresponder aos prejuízos que o motorista não conseguiria absorver. Colisão, incêndio, roubo e furto podem ser vendidos em diferentes combinações, conforme o produto.
Quais fatores práticos precisam ser analisados?
Antes de contratar, leia a definição de cada risco. Tentativa de furto, acessórios, alagamento e danos em manobras podem ter tratamento contratual próprio, de modo que termos amplos de publicidade não bastam.
Como seria um exemplo ilustrativo?
Uma picape antiga usada em deslocamentos curtos pode motivar comparação entre proteção parcial e compreensiva. Uma recém-adquirida financiada pode exigir avaliação patrimonial distinta.
Qual decisão tomar antes de contratar?
Monte uma tabela com risco, limite, franquia, exclusões e prova exigida no sinistro. Prefira comparar produtos com as mesmas garantias antes de concluir que uma seguradora é mais econômica.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Que limite de danos a terceiros considerar?
Responsabilidade civil facultativa pode proteger contra determinados danos materiais e corporais causados a terceiros, dentro dos limites contratuais. Não se confunde com cobertura para reparação da própria picape.
Quais fatores práticos precisam ser analisados?
Picapes utilizadas a trabalho circulam perto de imóveis, portões, outros veículos e pedestres. Mesmo um sinistro sem perda relevante do casco pode produzir uma obrigação de reparação a terceiros.
Como seria um exemplo ilustrativo?
Um exemplo hipotético de colisão com outro automóvel demonstra por que é arriscado escolher um limite simbólico. O prejuízo real pode superar o limite e deixar uma parcela a cargo do responsável.
Qual decisão tomar antes de contratar?
Solicite limites separados por categoria de dano e verifique condições de acordos e comunicação. Não escolha cobertura de terceiros apenas pelo menor prêmio adicional.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como usar uma matriz de comparação para esta decisão?
A tabela abaixo é uma matriz editorial de critérios, não uma tabela de preços ou confirmação de cobertura. O preenchimento final deve utilizar propostas, contratos e fontes verificáveis. Seu objetivo é organizar perguntas relevantes antes da contratação e facilitar a comparação de opções equivalentes.
| Perfil | Particular | Trabalho com ferramentas | Entregas |
|---|---|---|---|
| Uso declarado | Lazer e deslocamento | Visitas e serviços | Coleta e entrega |
| Coberturas | Casco e terceiros | Casco, terceiros e assistência | Verificar mercadoria e uso aceito |
| Documentos | Veículo e condutores | Descrição da atividade | Rotas e mercadorias |
Ao usar a matriz, acrescente o nome do produto, a data de consulta e a fonte de cada condição. Se algum campo não estiver documentado, marque como “a confirmar” em vez de supor que a garantia esteja incluída.
Como comparar franquia normal, reduzida ou ampliada?
Franquia é a participação do segurado em determinados prejuízos cobertos. Seu valor e sua aplicação dependem da apólice; não se deve confundi-la com prêmio anual ou limite de indenização.
Quais fatores práticos precisam ser analisados?
A franquia ampliada pode reduzir o preço em algumas propostas, mas aumentar o gasto no reparo. Franquia menor pode produzir resultado inverso. Essa relação precisa ser verificada em propostas reais.
Como seria um exemplo ilustrativo?
Considere apenas um exercício: opção A com prêmio de R$ 2.700 e franquia de R$ 4.000; opção B com prêmio de R$ 2.400 e franquia de R$ 5.500. Esses números não são cotações da Strada.
Qual decisão tomar antes de contratar?
Avalie diferença de prêmio, liquidez e frequência de utilização. Verifique franquias específicas de vidros e peças, bem como situações em que não são aplicadas.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Qual assistência faz diferença para quem depende da picape?
Assistência 24 horas não é idêntica entre produtos. Guincho, distância de reboque, pane, troca de pneu, chaveiro e transporte alternativo podem depender de contratação e limites específicos.
Quais fatores práticos precisam ser analisados?
O motorista que usa a Strada para trabalhar deve calcular o impacto de ficar sem veículo. A assistência não garante ressarcimento por faturamento perdido, e carro reserva pode exigir cobertura própria.
Como seria um exemplo ilustrativo?
Para um prestador de serviços, um reboque curto pode resolver pane perto de casa, mas ser insuficiente durante viagem regional. Para uso apenas urbano, essa necessidade pode ser diferente.
Qual decisão tomar antes de contratar?
Compare distância de reboque, número de atendimentos, origem da assistência e condições do carro reserva. Faça isso antes de olhar a diferença de mensalidade.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como funciona indenização integral e referência de valor?
Há seguros com valor de mercado referenciado, valor determinado e outros critérios objetivos de indenização previstos contratualmente. A expressão “100% da Fipe” não deve ser tomada como regra universal.
Quais fatores práticos precisam ser analisados?
A referência de valor exige conferir o fator contratado e a data de cálculo. A classificação de indenização integral segue as condições aplicáveis ao produto e ao dano.
Como seria um exemplo ilustrativo?
Uma Strada usada pode ter mercado de revenda distinto de outra com adaptações e acessórios. Nem toda modificação agrega automaticamente valor segurado.
Qual decisão tomar antes de contratar?
Leia a cláusula de indenização, as condições relativas a salvados e os documentos exigidos. Quando houver financiamento, confirme como eventuais obrigações com a instituição credora serão tratadas.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Quais documentos apresentar na cotação e no sinistro?
Na contratação podem ser pedidos identificação, dados do veículo, endereço, histórico, habilitação e descrição dos condutores. Para sinistros, os documentos dependem do evento ocorrido.
Quais fatores práticos precisam ser analisados?
Boletim de ocorrência, fotos, orçamentos e comprovantes podem ser necessários conforme o caso. O segurado deve seguir os canais indicados e preservar evidências sem gerar riscos pessoais.
Como seria um exemplo ilustrativo?
Se um objeto transportado pertence a cliente, o comprovante de propriedade pode ser essencial para outro tipo de seguro. Essa informação não transforma automaticamente a perda em cobertura do casco.
Qual decisão tomar antes de contratar?
Organize os documentos em pasta digital. Confira dados da proposta antes da emissão e mantenha registros de comunicações, principalmente quando houver mudança no uso profissional.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Quais exclusões e restrições aparecem na contratação?
As exclusões delimitam os eventos que o produto não assumiu. Atividade não aceita, acessórios não declarados e determinadas situações com a carga podem exigir cuidado especial.
Quais fatores práticos precisam ser analisados?
É fundamental diferenciar falta de cobertura de descumprimento de uma condição. Um evento pode estar fora do risco contratado ou depender de requisitos operacionais e documentais específicos.
Como seria um exemplo ilustrativo?
Um dano em ferramenta transportada não vira dano de casco porque aconteceu simultaneamente a uma colisão. Da mesma maneira, eventual pane mecânica não equivale necessariamente a acidente coberto.
Qual decisão tomar antes de contratar?
Peça as condições gerais e especiais, leia trechos sobre uso, condutores, adaptações, acessórios e agravamento de risco. Esclareça dúvidas antes de pagar.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como comparar Strada particular e Strada de trabalho numa tabela?
A comparação precisa controlar variáveis. Primeiro mantenha constantes ano, versão, CEP e franquia; depois altere apenas a finalidade de utilização e as garantias adequadas.
Quais fatores práticos precisam ser analisados?
Não existe tabela pública universal com porcentagens de aumento por uso profissional. Qualquer diferença identificada deve ser atribuída às propostas reais, datadas e equivalentes.
Como seria um exemplo ilustrativo?
Considere três perfis: proprietário familiar, técnico autônomo que transporta ferramentas e empresa que realiza entregas. O objetivo não é declarar qual paga mais, mas descobrir perguntas e coberturas relevantes.
Qual decisão tomar antes de contratar?
Documente versão, finalidade, condutores, equipamentos, terceiros, assistência e valor anual. Essa matriz torna comparável o que costuma aparecer fragmentado em simuladores comerciais.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como renovar ou trocar de seguradora sem perder informações?
A renovação deve atualizar dados e rever as garantias. Não basta repetir a proposta anterior quando a atividade, o endereço, a versão ou a forma de utilização mudou.
Quais fatores práticos precisam ser analisados?
O bônus ou histórico pode influenciar condições conforme regras de cada seguradora, mas não gera um desconto fixo garantido. A continuidade da cobertura merece atenção às datas.
Como seria um exemplo ilustrativo?
Imagine um proprietário que passou a atuar como prestador de serviço durante o ano. A informação deve ser revisada antes da nova cotação, ainda que a picape permaneça a mesma.
Qual decisão tomar antes de contratar?
Compare apólice antiga e nova lado a lado. Verifique coberturas perdidas, franquias e assistência antes de decidir. Peça confirmação da vigência para evitar períodos descobertos.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Como economizar no seguro da Fiat Strada sem reduzir proteção necessária?
Economizar significa escolher melhor, não omitir riscos. Comece pela retirada de serviços desnecessários, revisão de limites coerentes e comparação de franquias que você conseguiria pagar.
Quais fatores práticos precisam ser analisados?
A economia aparente desaparece quando uma cobertura essencial foi retirada sem que o consumidor perceba. Portanto, analise prêmio anual e exposição financeira potencial, não apenas parcelas.
Como seria um exemplo ilustrativo?
Um motorista que quase não sai da cidade talvez não precise da mesma distância de reboque de quem faz viagens semanais. Já o profissional dependente da picape pode atribuir maior valor à assistência.
Qual decisão tomar antes de contratar?
Solicite propostas equivalentes, anote as diferenças e cote pela SeguroAuto.org. O resultado correto é a proteção compatível com a rotina, e não uma promessa de seguro barato para todos.
Pergunte também quem arca com o prejuízo quando o evento não está abrangido: proprietário, condutor, cliente ou terceiro. Essa separação evita atribuir ao seguro do automóvel despesas que dependem de outra garantia.
Um registro escrito dessa resposta é mais útil que um anúncio genérico, porque permite conferir a condição quando houver alteração da rotina ou necessidade de abrir sinistro.
Para tornar a comparação auditável, salve o PDF de cada proposta com data, versão da picape, CEP, uso declarado e limites. Não use apenas capturas de tela com preço.
Perguntas frequentes
Seguro Fiat Strada fica mais caro para trabalho?
Pode haver diferença, mas não existe percentual universal. A seguradora analisa a atividade declarada e os demais fatores de risco.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
O seguro da Strada cobre mercadoria na caçamba?
Não automaticamente. Mercadorias e ferramentas podem exigir garantias ou seguros próprios.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
Qual documento comprova a versão?
Confira os dados de identificação do veículo e informe corretamente ano, versão e adaptações.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
Tenho de declarar outro motorista?
Preencha todas as informações sobre condutores solicitadas no questionário de risco.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
O CEP influencia?
Pode influenciar a avaliação. A regra varia conforme o produto e a seguradora.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
Qual franquia é melhor?
Aquela compatível com sua reserva financeira e com o prêmio cobrado.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
Danos a terceiros estão incluídos?
Somente se a cobertura correspondente estiver contratada e nos limites da apólice.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
Onde confirmar regras?
Consulte as condições do produto e as orientações de seguro automóvel da SUSEP.
A confirmação depende sempre do caso concreto e da documentação vigente. Solicite as condições por escrito e compare com os requisitos aplicáveis ao seu perfil antes de assumir obrigações financeiras ou alterar um contrato existente.
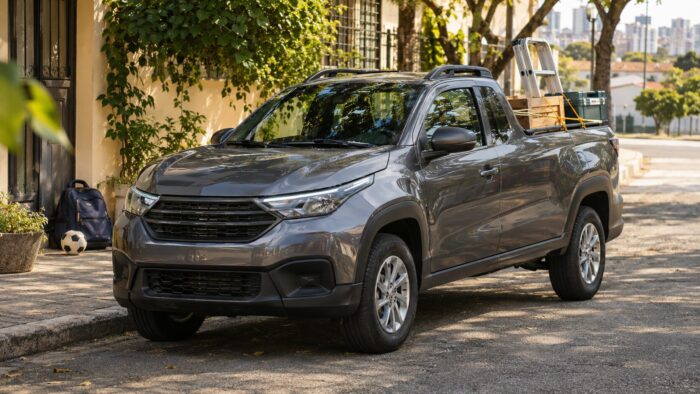
Conclusão: como tomar uma decisão fundamentada?
O assunto “seguro fiat strada” exige comparar situações reais, e não transformar uma tabela genérica em certeza de cobertura ou preço. As perguntas detalhadas neste guia ajudam a separar a necessidade concreta, o contrato, os documentos e a exposição financeira. O objetivo é uma escolha proporcional ao risco, sustentada por informações que podem ser conferidas.
Para continuar a pesquisa, consulte os materiais da SeguroAuto.org e a fonte oficial indicada abaixo. Antes de contratar, atualize as informações de perfil, solicite documentação escrita e avalie as alternativas em condições equivalentes.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário