



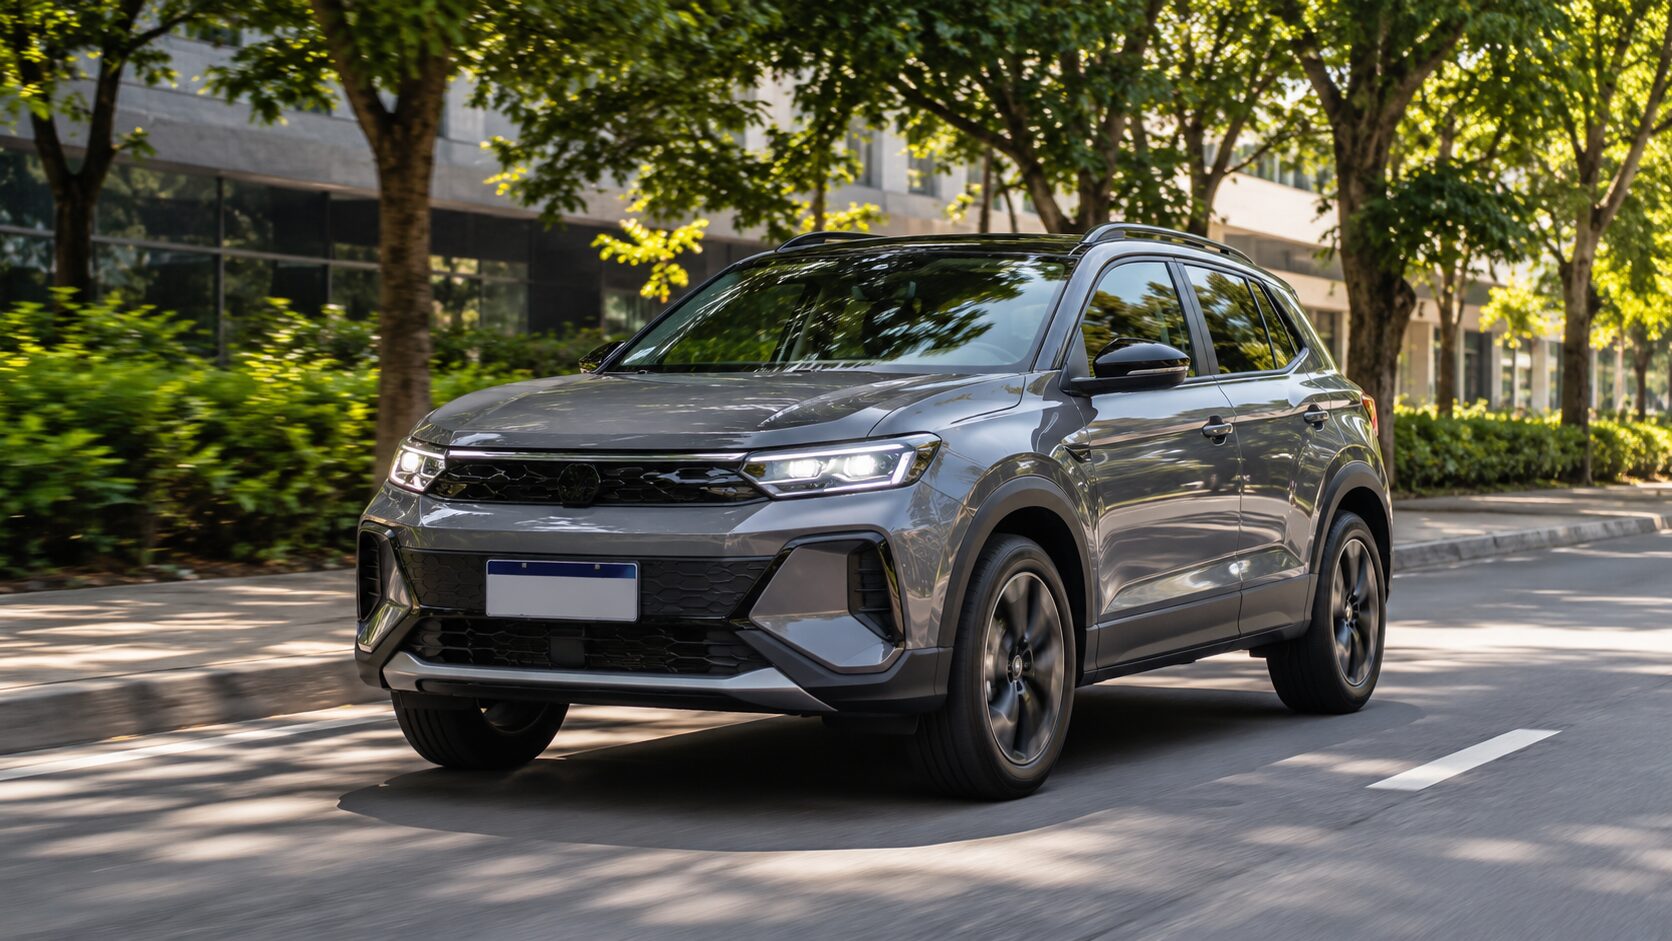

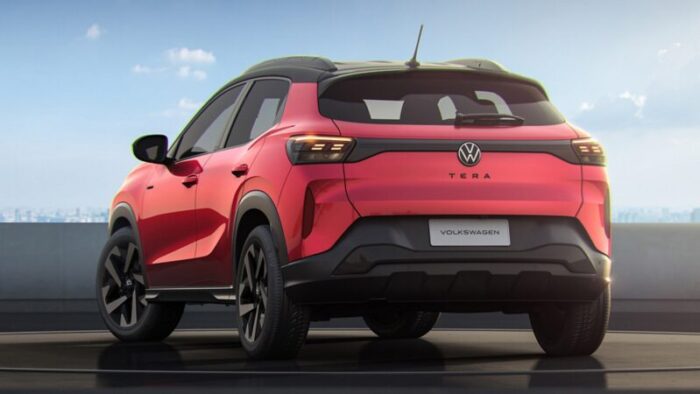
Seguro Volkswagen Tera: como avaliar coberturas, franquia e assistência?
O seguro do Volkswagen Tera deve ser escolhido pela combinação de riscos cobertos, valor de indenização, franquia, proteção a terceiros e assistência compatível com seu uso. Uma proposta de prêmio menor não é necessariamente mais vantajosa: pode excluir colisões, oferecer limites menores ou exigir participação maior em reparos. O caminho seguro é comparar propostas emitidas para o mesmo veículo, motorista, endereço e perfil de uso, sempre consultando as condições contratuais.
Atualizado para revisão editorial em 18 de novembro de 2026.
Este guia não apresenta preço médio como cotação real e não substitui a leitura de proposta e apólice. A disponibilidade de coberturas depende da seguradora, da aceitação do risco e das condições contratadas.
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
Índice
- O que é o seguro do Volkswagen Tera e para quem a análise de cobertura importa?
- Quais itens conferir no Volkswagen Tera novo antes da contratação?
- Quais coberturas do seguro Volkswagen Tera merecem comparação?
- Como se calcula a franquia e quando ela faz diferença?
- Como analisar propostas sem inventar um preço fixo para o Tera?
- Tabela: como comparar riscos, coberturas e documentos no seguro do Tera?
- Quais erros, exclusões e documentos merecem mais atenção?
- Como decidir entre proteção restrita e compreensiva no Tera?
- Qual checklist usar antes de fechar o seguro Volkswagen Tera?
- Perguntas frequentes sobre seguro Volkswagen Tera
- Seguro Volkswagen Tera: por onde começar a conferir?
- Quais documentos preciso para avaliar o seguro do Tera?
- Quais condições contratuais podem alterar a proteção?
- Como comparar alternativas sem olhar apenas o preço?
- O seguro do Tera é sempre mais caro por ser um SUV?
- Onde confirmar as regras atuais do seguro Volkswagen Tera?
- Conclusão: qual é o próximo passo para cotar o Tera?
O que é o seguro do Volkswagen Tera e para quem a análise de cobertura importa?
O Volkswagen Tera é um automóvel que pode ser protegido por contratos de seguro auto com diferentes combinações de garantias. O nome do modelo, entretanto, não define sozinho o alcance da proteção. Dois proprietários com o mesmo Tera podem receber propostas distintas porque informam endereços, condutores, formas de utilização e necessidades de assistência diferentes. Também podem escolher limites e franquias que alteram substancialmente o desembolso depois de um sinistro.
Para quem está comprando o primeiro Tera, a revisão do seguro deve ocorrer antes de retirar o veículo, para evitar intervalo de exposição sem proteção. Para quem já possui seguro e vai renovar, é importante reler os itens que mudaram: local de pernoite, condutor habitual, frequência de viagens, finalidade de trabalho e instalação de acessórios. O seguro não é uma lista genérica de vantagens; é um contrato que descreve quais fatos geram obrigação de indenizar.
No mercado brasileiro, a SUSEP explica a diferença entre coberturas, formas de indenização e franquias. Esse material regulatório é útil para montar a lista de perguntas, mas nunca substitui a redação da apólice particular. O que uma seguradora oferece para determinada versão não deve ser automaticamente atribuído às demais.
Perfil e uso real do veículo
O ponto de partida é descrever como o carro circula. Um Tera utilizado apenas para deslocamento familiar não tem necessariamente o mesmo risco de outro que percorre longos trajetos comerciais, atende clientes ou é compartilhado entre vários motoristas. Quando há utilização por aplicativo, serviço profissional ou outra atividade remunerada, essa informação precisa ser tratada expressamente com o corretor e refletida na proposta.
A garagem também exige precisão. O lugar em que o carro dorme, a frequência de estacionamento em via pública e a mudança de endereço podem influenciar a aceitação e o preço. Evite preencher o questionário de risco com uma situação idealizada. A declaração deve representar a rotina efetiva, pois divergências relevantes podem provocar discussão na regulação de sinistro, conforme contrato e legislação aplicável.
Quais itens conferir no Volkswagen Tera novo antes da contratação?
A primeira conferência é cadastral: modelo, ano/modelo, versão, combustível, placa ou chassi, acessórios, equipamentos instalados e dados do proprietário. O Tera é comercializado em diferentes configurações; não é adequado presumir que todas compartilham o mesmo valor de reposição ou equipamentos. O documento fiscal, o cadastro do veículo e a proposta precisam descrever o mesmo bem.
A segunda conferência é patrimonial. Pergunte se o contrato oferece indenização integral por valor determinado ou por valor de mercado referenciado e, neste segundo caso, qual tabela e fator de ajuste são utilizados. A data de referência no sinistro importa mais do que um número visto em publicidade. Em um carro zero-quilômetro, pode haver cláusula específica sobre reposição pelo valor de veículo novo por período delimitado; confirme se existe, quando começa e quais requisitos devem ser atendidos.
A terceira conferência envolve equipamentos. Sensores, câmeras, sistema multimídia, rodas e outros componentes podem ter condições distintas de reparação, substituição ou cobertura adicional. Pergunte se vidros, faróis, lanternas, retrovisores e itens de assistência são garantias independentes ou fazem parte do pacote principal. Uma resposta comercial como “cobre tudo” não é suficiente sem a descrição do objeto segurado e das exclusões.
Acessórios, reparos e oficina: o que perguntar?
Compare o direito de escolha de oficina, eventuais vantagens da rede referenciada, critérios para peças de reposição e procedimentos de vistoria. Peça informações por escrito sobre acessórios não originais ou posteriormente instalados. Se houver financiamento, confira como a indenização integral se relaciona com o gravame e com o saldo devedor: o pagamento previsto em apólice não significa que a dívida desapareça automaticamente.
Simule o preço do seu seguro auto em nosso formulário.
É útil guardar nota fiscal, comprovantes de manutenção, fotos do carro e registros das modificações comunicadas. Esses documentos podem ajudar a demonstrar o estado do veículo e esclarecer características existentes antes da ocorrência. Não são promessa de aceitação automática de qualquer dano; a seguradora analisará o evento à luz do contrato.
Quais coberturas do seguro Volkswagen Tera merecem comparação?
A cobertura compreensiva costuma agrupar riscos como colisão, incêndio, roubo e furto, mas essa nomenclatura não garante um conjunto idêntico entre produtos. Um plano restrito pode concentrar-se em roubo e furto; outra oferta pode combinar danos ao próprio veículo com responsabilidade civil facultativa por danos a terceiros. A leitura correta separa esses blocos em vez de tratar todos como uma proteção única.
Na cobertura de casco, observe se há reparação para danos parciais, em quais situações se caracteriza indenização integral e como funciona a participação do segurado. Em responsabilidade civil, confira os limites separados para danos materiais e corporais a terceiros e outras subdivisões eventualmente previstas. Uma colisão aparentemente pequena pode envolver veículos, patrimônios ou pessoas diferentes; a escolha do limite não deveria depender apenas de economizar no prêmio.
Serviços de assistência também devem ser comparados. Guincho pode ter limites de quilometragem, quantidade de acionamentos, condições de origem e destino. Carro reserva pode exigir um sinistro coberto, oficina conveniada ou número mínimo de dias de reparo. Pane mecânica, troca de pneu e chaveiro são situações diferentes de indenização securitária; nem todo chamado de assistência corresponde a um sinistro de casco.
Franquia, indenização e serviços adicionais
A franquia representa a parcela do prejuízo que, conforme a modalidade contratada, permanece a cargo do segurado nos eventos em que é aplicável. Não existe uma franquia única fixada pela marca Volkswagen. Uma proposta com franquia normal pode custar menos do que outra com franquia reduzida; a diferença tem de ser confrontada com o quanto você poderia pagar sem comprometer seu orçamento caso precisasse reparar o automóvel.
Além do valor, verifique a natureza da franquia. Cobertura de vidros pode possuir participação distinta da cobertura de colisão, e alguns eventos têm regras próprias. A SUSEP orienta que a aplicação de franquia depende do contrato; por isso, não é correto prometer que ela sempre será cobrada ou sempre será dispensada em toda circunstância.
Evento coberto é diferente de exclusão contratual
Uma colisão narrada de modo genérico não basta para determinar a indenização. É preciso considerar como ocorreu, se o risco foi contratado, qual condutor utilizava o veículo, se existiam obrigações de comunicação e quais exclusões são pertinentes. Danos preexistentes, desgaste natural e falhas mecânicas isoladas não devem ser tratados automaticamente como riscos de colisão segurados. A ocorrência precisa ser enquadrada na garantia correta.
Também há diferença entre prejuízo patrimonial e perda de receita pela impossibilidade de trabalhar com o carro. A cobertura do veículo não significa, sem cláusula específica, proteção de todas as consequências econômicas do sinistro. Se seu Tera é ferramenta de trabalho, pergunte sobre opções adequadas de assistência e eventuais garantias de lucros cessantes quando disponíveis e aplicáveis.
Como se calcula a franquia e quando ela faz diferença?
Considere uma comparação puramente didática: a proposta A prevê franquia de R$ 3.000 e a proposta B prevê franquia de R$ 5.000 para uma colisão com perda parcial, ambas com igual escopo de cobertura. Se o reparo coberto alcançar R$ 9.000, a participação ilustrativa seria de R$ 3.000 em A e R$ 5.000 em B; a seguradora arcaria com a parte restante, observadas as demais condições. Os valores não representam ofertas nem franquias reais do Tera.
Esse exercício mostra que o menor prêmio anual não informa sozinho o custo provável do seguro para quem sofrer uma avaria. O motorista precisa estimar sua capacidade de suportar uma despesa inesperada. Quem usa intensivamente o automóvel, estaciona em ruas movimentadas ou depende dele diariamente pode preferir uma franquia diferente de quem dirige apenas ocasionalmente. Essa decisão é financeira e pessoal, não uma regra universal.
Outro cuidado é comparar propostas de mesmo escopo. Se A tem cobertura compreensiva e B protege somente roubo e furto, não basta subtrair as franquias. É necessário observar que uma colisão parcial pode sequer estar garantida no plano B. Compare primeiro os eventos indenizáveis, depois limites, participação, assistência e somente então prêmio e parcelamento.
Como analisar propostas sem inventar um preço fixo para o Tera?
O seguro não possui tabela pública que determine quanto todos os proprietários pagarão. O prêmio é formado pela avaliação de risco e pelas escolhas de cobertura de cada proposta. Divulgar um valor sem data de cotação, seguradora, perfil, CEP, modelo exato, condições e origem não ajuda o leitor a decidir. É mais útil apresentar uma metodologia reproduzível.
Solicite ao menos duas propostas para o mesmo conjunto de dados e mantenha uma ficha comparativa. Registre versão do veículo, uso real, motorista habitual, localização, coberturas de casco, valores de responsabilidade civil, assistência, rede de serviços e vigência. Se uma oferta não trouxer informação relevante, peça o documento complementar antes de classificá-la como mais barata ou melhor.
Na cotação, vale também verificar se a seguradora está autorizada e se o profissional que intermedeia a contratação tem habilitação, usando os canais oficiais da SUSEP. Isso reduz o risco de comparar contratos regulados com soluções que possuem regime jurídico diferente. A documentação de uma proposta é mais importante do que slogans que prometem desconto garantido.
Tabela: como comparar riscos, coberturas e documentos no seguro do Tera?
A matriz abaixo é um roteiro de conferência, não uma reprodução das condições de uma seguradora específica. Em cada linha, marque a cobertura efetivamente contratada e localize a cláusula correspondente.
| Risco ou situação | Evento a verificar | Cobertura ou limitação a comparar | Documento necessário | Referência |
|---|---|---|---|---|
| Batida com reparo parcial | Colisão | Casco, franquia, reparação e peças | Proposta e condições de casco | SUSEP + apólice |
| Roubo ou furto sem recuperação | Subtração do veículo | Garantia contratada e critério de indenização | Apólice, registro da ocorrência | SUSEP + apólice |
| Danos a outro automóvel | Responsabilidade perante terceiro | Limite de danos materiais e exclusões | Cláusula de RCF-V | SUSEP + apólice |
| Danos a pessoas | Acidente envolvendo terceiro | Limite corporal, hipóteses cobertas | Cláusula de RCF-V | SUSEP + apólice |
| Vidro ou retrovisor quebrado | Dano localizado | Garantia específica e participação | Endosso de acessórios/vidros | Proposta |
| Viagem interrompida | Pane ou sinistro | Guincho, raio de assistência, diária de reserva | Manual de assistência | Apólice |
Quais erros, exclusões e documentos merecem mais atenção?
Um erro recorrente é escolher a proposta pelo valor da parcela e não pelo contrato completo. Outro é não atualizar o perfil depois de mudanças na rotina. Também são comuns dúvidas sobre início de vigência: ter iniciado uma simulação ou enviado documentação não comprova, por si só, que uma apólice esteja vigente. Antes de utilizar o carro contando com proteção, confirme formalmente a aceitação e a data de início.
Separe os documentos em dois grupos. Na contratação: identificação do segurado, documentos do veículo, dados de condutores, endereço, uso declarado, eventual seguro anterior e documentos adicionais solicitados. No sinistro: aviso à seguradora, relato fiel dos fatos, fotos, boletim quando pertinente, documentos do carro e informações exigidas pela regulação. A lista exata pode mudar conforme cobertura e ocorrência.
Quando surgir uma divergência, peça identificação da cláusula aplicada. Questões sobre extensão de cobertura devem ser resolvidas com base nos documentos e nas regras em vigor, não em respostas genéricas nas redes sociais. Mantenha cópia da proposta enviada, das mensagens relevantes e da apólice recebida. Se possível, compare a versão das condições gerais antes de renovar, porque produtos podem mudar.
Como decidir entre proteção restrita e compreensiva no Tera?
Imagine dois proprietários. O primeiro possui reserva financeira suficiente para pagar pequenos reparos, utiliza o carro ocasionalmente e teme principalmente a perda integral por roubo. O segundo utiliza o veículo todos os dias, enfrenta trânsito intenso e precisa preservar a mobilidade da família. É possível que prioridades diferentes conduzam a combinações distintas, mas nenhum dos dois deve ignorar a proteção a terceiros e o valor de uma indenização potencial.
No primeiro caso, uma cobertura restrita pode aparecer entre as propostas, mas a economia somente é real se a pessoa aceitar ficar exposta aos eventos não cobertos. No segundo, a cobertura compreensiva e uma assistência apropriada podem ter valor maior. Em ambos, a seguradora poderá estabelecer condições de aceitação. Trata-se de hipóteses de análise, não de recomendações individuais nem de simulações com preço.
A decisão deve ser revisada na renovação. Alterações de residência, família, trabalho, frequência de deslocamentos e valor de mercado podem mudar o equilíbrio entre risco, prêmio e capacidade financeira. O seguro adequado no primeiro ano não é necessariamente o mais adequado no segundo.
Qual checklist usar antes de fechar o seguro Volkswagen Tera?
- Confira placa ou chassi, versão, ano/modelo, proprietário e acessórios declarados.
- Informe corretamente condutores, endereços, rotina e eventual uso profissional.
- Compare riscos de colisão, roubo, furto, incêndio e fenômenos da natureza somente quando expressamente contratados.
- Leia o limite de terceiros separadamente da cobertura do próprio veículo.
- Verifique franquias, participações, critério de indenização integral e regras de peças.
- Consulte limites de guincho, carro reserva, vidros e serviços de assistência.
- Solicite proposta completa e condições gerais antes do pagamento.
- Confirme seguradora, vigência, aceitação e emissão da apólice.
- Guarde os documentos e programe uma revisão quando mudar a rotina.
Uma boa cotação oferece clareza suficiente para responder o que será pago, em quais situações e com quais documentos. Se o corretor não conseguir localizar a garantia solicitada, a comparação ainda não está pronta. Essa disciplina é especialmente importante quando duas propostas utilizam nomes comerciais parecidos para produtos diferentes.
Perguntas frequentes sobre seguro Volkswagen Tera
Seguro Volkswagen Tera: por onde começar a conferir?
Comece pelo documento de cotação com a versão exata do carro e pela lista de coberturas e exclusões. Em seguida, confira franquia, critérios de indenização e limites para terceiros. Só compare preços de propostas equivalentes.
Quais documentos preciso para avaliar o seguro do Tera?
Dados do proprietário, CNH dos condutores relevantes quando solicitada, informações do veículo, endereço de pernoite, forma de uso e histórico do seguro anterior podem ser necessários. O corretor deve indicar a relação exigida por cada seguradora.
Quais condições contratuais podem alterar a proteção?
Cobertura contratada, riscos excluídos, franquias, importância segurada, restrições de uso, assistência, condições de comunicação e período de vigência podem alterar a resposta a um sinistro.
Como comparar alternativas sem olhar apenas o preço?
Coloque lado a lado os mesmos riscos, limites de indenização, participação financeira, serviços, oficinas e documentação. Peça simulações emitidas para o mesmo perfil e priorize a clareza do contrato.
O seguro do Tera é sempre mais caro por ser um SUV?
Não é possível concluir isso apenas pela categoria do veículo. Perfil, endereço, versão, seguradora e coberturas escolhidas afetam a cotação. Não utilize valores apresentados sem metodologia verificável como orçamento individual.
Onde confirmar as regras atuais do seguro Volkswagen Tera?
Consulte a SUSEP e principalmente a proposta e as condições gerais da seguradora. A norma explica conceitos; a apólice define o contrato específico.
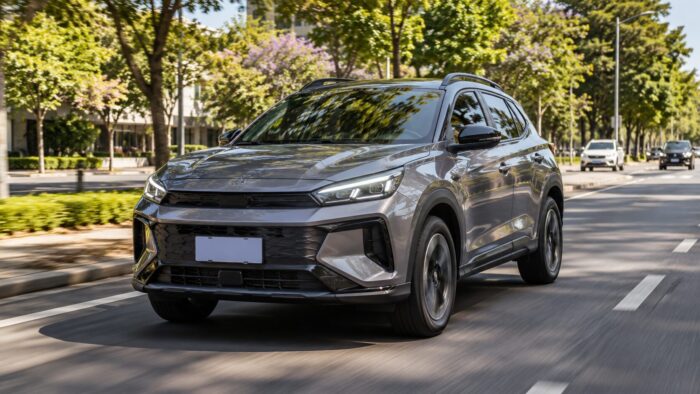
Conclusão: qual é o próximo passo para cotar o Tera?
A melhor decisão não começa com um preço médio isolado: começa com a definição dos riscos que você deseja transferir e dos prejuízos que conseguiria suportar. Para o Volkswagen Tera, peça propostas comparáveis e observe o conjunto de casco, responsabilidade civil, franquias, indenização integral e assistência. Se houver uma diferença expressiva de preço, investigue quais cláusulas a justificam antes de escolher.
Para continuar, consulte o conteúdo já publicado pelo SeguroAuto sobre seguro Volkswagen Tera 2026 e solicite uma cotação personalizada com as coberturas detalhadas. O ideal é fazer a decisão com o apoio de um corretor habilitado, usando a proposta contratual como documento central.
SUSEP — Seguro de Automóveis; SUSEP — Perguntas frequentes sobre seguros. Informações contratuais sempre devem ser confirmadas na apólice analisada.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário